
除了信用卡資訊可以作為身分驗證機制外,我們大家的存款帳號也可以視為身分驗證機制的一種。如果你曾經辦理過純網銀開戶、證券線上開戶等數位金融服務時,可能曾被要求要提供名下其他的銀行帳號。很多人第一次看到時都會納悶,都已經提供身分證了,為什麼還要提供另外一家銀行帳號?但從金融業的角度來看這個存款帳戶本身,就是一種身分驗證結果。
為什麼存款帳號可以驗證身分?要回答這個問題,必須先回到銀行開戶流程。一般情況下,當客戶成功開立存款帳戶時,通常已經歷過某種程度的身分驗證程序,例如透過臨櫃身分確認、視訊驗證、自然人憑證驗證、晶片金融卡驗證、金融 Fast-ID或其他主管機關允許的驗證方式等。
也就是說當一個存款帳戶存在時,某種程度上代表另一家金融業已經完成一次 KYC程序。因此,當金融業願意接受該帳號作為驗證依據時,本質上是在相信先前那家銀行已經完成合理且有效的身分驗證。
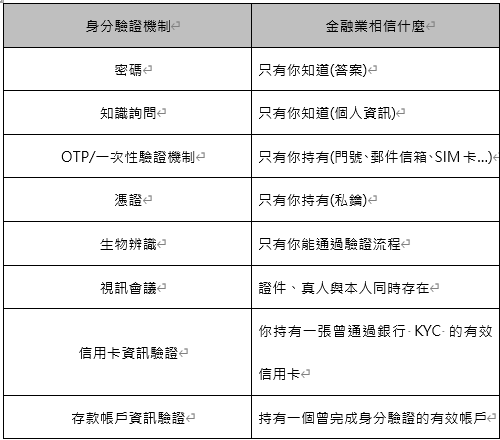
存款帳戶資訊驗證的驗證成本低、客戶接受度高,而且大部分民眾本來就擁有銀行帳戶,因此使用門檻相對較低。然而,存款帳戶資訊驗證仍存在一定風險,例如人頭帳戶問題。
若開戶階段的身分驗證存在瑕疵,後續的帳戶驗證便可能建立在錯誤的信任基礎上。此外,即使帳戶是真實且有效的,也無法完全證明目前操作的人就是帳戶本人。因此,金融機構通常不會單獨依賴存款帳戶作為身分驗證依據,而是搭配其他驗證機制共同使用。
從表面上看,存款帳戶只是拿來存錢的工具,但從金融業角度來看一個已完成開戶程序的存款帳戶,本身就是一份身分驗證結果。因此金融業真正相信的不是這組帳號,而是這個帳戶背後曾經完成的身分驗證程序。


 iThome鐵人賽
 看影片追技術