iT邦幫忙

2026 iThome 鐵人賽

DAY 2
0
Claude AI

從 AI 助理到營運中台:金融 PM 的 30 天 Claude Code 治理實戰系列 第 2

為什麼「效益最高」的 AI 專案最容易失敗?銀保 AI 實作的避坑指南

  • 分享至 

  • xImage
  •  

https://ithelp.ithome.com.tw/upload/images/20260916/20144604oni2cAPdhS.jpg
1. 引言:PM 的 AI 焦慮與「需求清單」陷阱
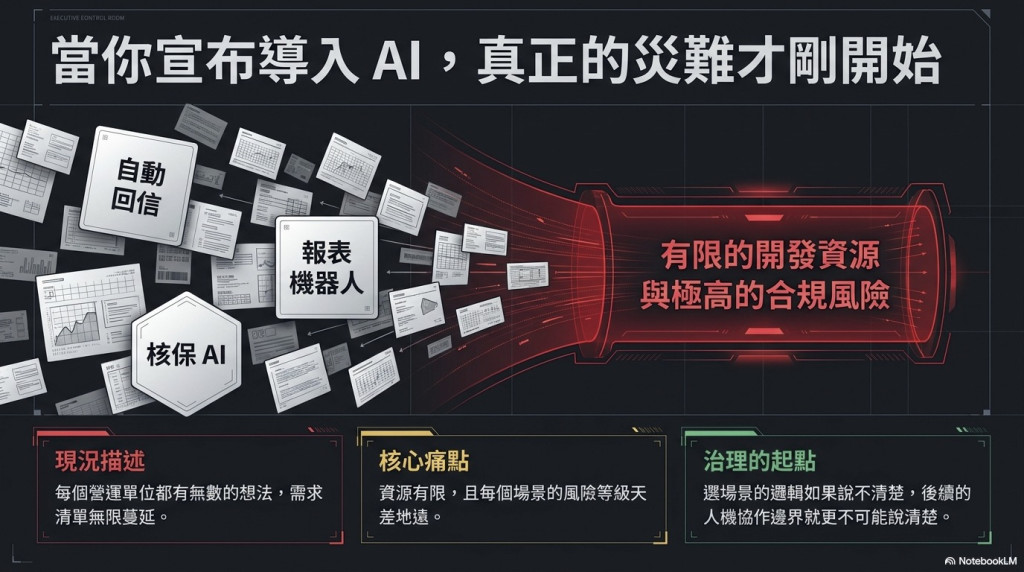
在數位轉型的浪潮下,產品經理(PM)經常面臨一個混亂的場面:當公司宣布導入 AI 時,各部門的需求會如雪片般飛來。有人想要自動回信機器人,有人希望 AI 幫忙審核複雜的核保案件,需求清單越列越長。然而,根據過往經驗我必須提醒:這種「每個人都想要」的熱情,往往是專案走向「策略性失誤」的開始。當需求清單漫無目的擴張,資源會被稀釋,且每個場景背後的法律風險與技術難度天差地遠。本文將分享一套可重複、可解釋的評估方法,帶領讀者從 8 個虛構的銀保營運場景中,篩選出真正具備實作價值的 3 個核心項目。這不只是在選專案,更是建立 AI 治理(Governance)的第一步:如果場景選擇的邏輯說不清楚,後續的任務邊界與合規控管將無從談起。
https://ithelp.ithome.com.tw/upload/images/20260916/20144604NxLLew633t.jpg
2. 第一個啟發:避開 AI 專案的「三種死法」
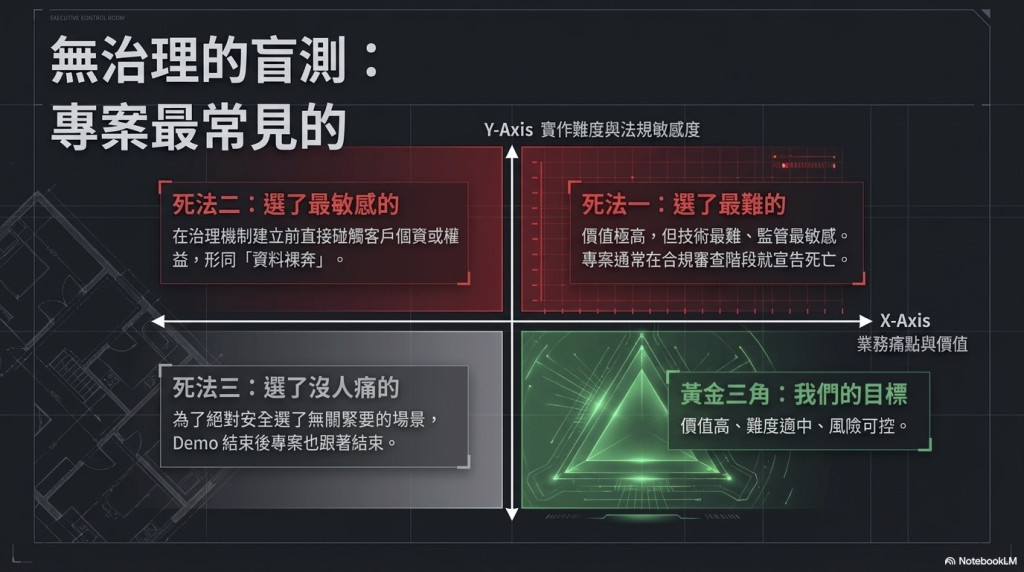
在缺乏科學評估的情況下,AI 專案極易陷入「策略性失誤」,最終導致以下三種失敗模式:
  • 死法一:選了最難的「技術與監管陷阱」
    例如「AI 輔助核保/理賠」聽起來商業價值極高,但它是技術難度最高、監管最敏感且錯誤代價最大的場景。第一個案例就選它,專案極可能在合規審查階段就夭折,甚至背負沉重的「監管盲區」風險。
  • 死法二:選了最敏感的「隱私與權益陷阱」
    有些場景效益顯著,但一開工就會觸及客戶個資或直接影響客戶交易權益。在尚未建立完備的治理機制前,貿然投入這類場景無異於「裸奔」,會為企業累積巨大的「治理債務」。
  • 死法三:選了沒人痛的「無感陷阱」
    為了追求絕對安全,選擇一個「完全不會出事」的邊緣場景。結果雖然順利上線,但解決的問題根本沒人在意,Demo 結束後便乏人問津,無法證明 AI 的轉型價值。正如實戰經驗所警示:「需求清單越長,專案死得越快」。若僅以「效益」作為單一視角排序,往往會忽略致命的紅線。

https://ithelp.ithome.com.tw/upload/images/20260916/20144604Agy9SiZ0b3.jpg
3. 第二個啟發:治理的第一步——設置「規範前置閘門」
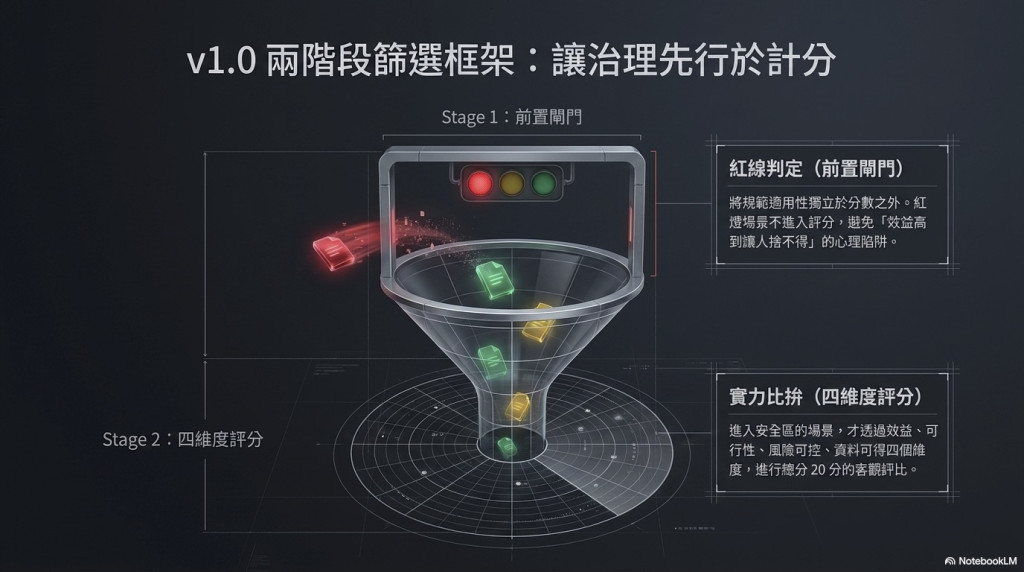
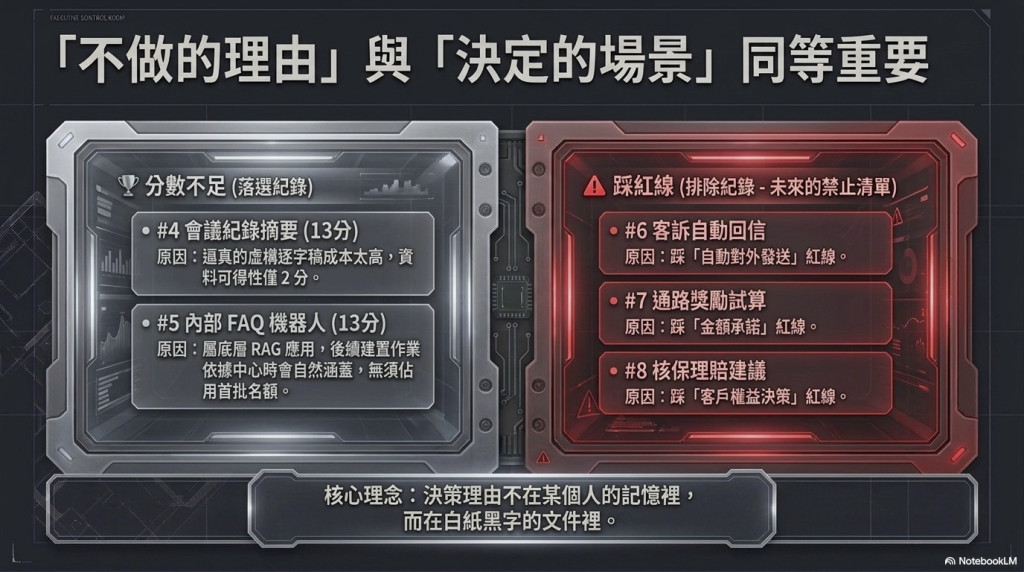
評估 AI 場景不能只靠加權分數。為了有效過濾風險,我們必須參考《保險業運用人工智慧系統自律規範》,設計一套「三色閘門」機制,作為進入評分環節的前置門檻。更重要的是,我們必須明確定義「不做」清單,包括: 1. 不自動寄信、2. 不做客戶權益決策、3. 不承諾金額 。
  • 🔴 紅燈(排除):
    涉及上述「不做」清單或直接影響消費者交易權益的場景。不論效益多高,本期一律不執行。
  • 🟡 黃燈(調整):
    屬於邊緣情境,分類結果可能間接影響作業速度。必須在進入評分前,預先設計出具體的「降險控制措施」,才能轉為綠燈。
  • 🟢 綠燈(通過):
    風險可控,可直接進入四維度評分環節。這種機制的「Aha! moment」在於黃燈轉綠燈(🟡→🟢)的邏輯:「閘門不是只會擋路,它也會告訴你要加什麼控制才能放行。」治理不再是單純的禁止,而是透過控制措施的定義,讓原本具備風險的場景轉化為安全可行的專案。

https://ithelp.ithome.com.tw/upload/images/20260916/20144604OdlsQsY6uw.jpg
4. 第三個啟發:為什麼「效益優先」是個陷阱?
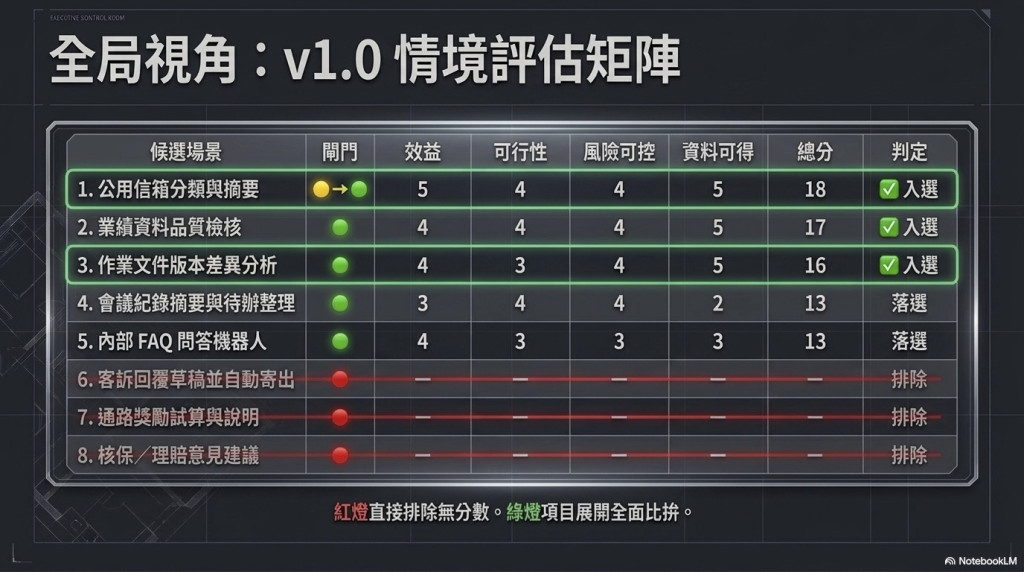
在評估方法從 v0.1 迭代到 v1.0 的過程中,我們發現了嚴重的「監管盲區」。在 v0.1 版本中,我們僅依據四個維度進行評分(效益、可行性、風險可控度、資料可得性,每項 1-5 分,總分 20 分)。當時「客訴回覆草稿並自動寄出」場景,因其顯著的營運效益被評為 5 分,總分獲得 13 分。若按「效益優先」排序,它高居第二名;按總分排序也位居第四名,極可能被列入優先執行。然而,這卻嚴重踩到了監管紅線——它涉及「與消費者直接互動且影響交易權益」。將「規範判定」獨立成前置閘門後,該場景在 v1.0 版本被直接判定為「紅燈排除」。這證明了評估機制必須制度化,不能依賴評分者的記憶,否則「效益高到讓人捨不得放棄」的心理陷阱,將會使企業陷入合規危機。
https://ithelp.ithome.com.tw/upload/images/20260916/201446042V7351m7VI.jpg

https://ithelp.ithome.com.tw/upload/images/20260916/20144604C44UhFb4gf.jpg
5. 實戰結果:脫穎而出的三個銀保 AI 場景
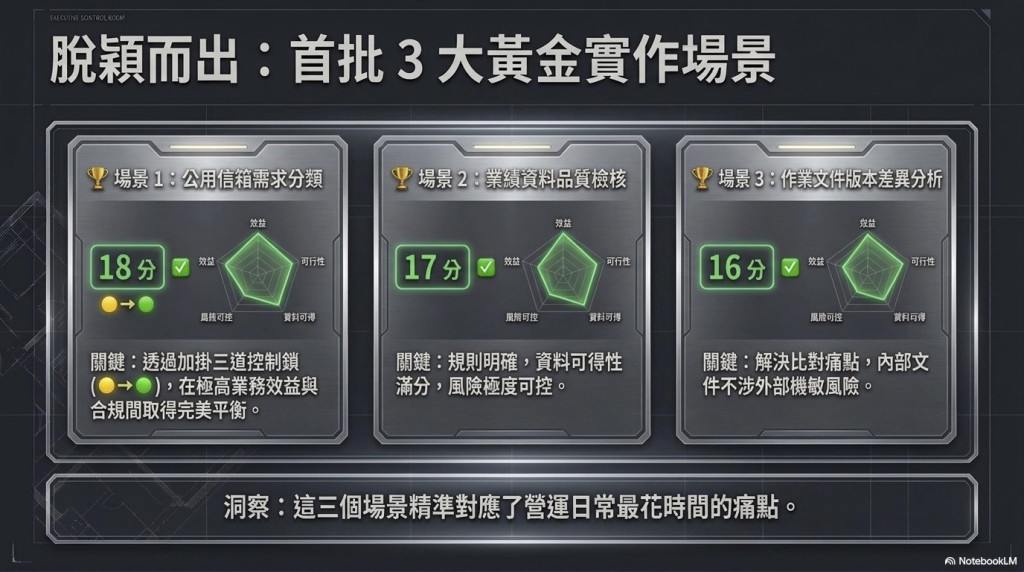
經過嚴謹的閘門過濾與總分 20 分的四維度評核,最終從 8 個候選案中選出以下三個實作場景:
  • 公用信箱需求分類與摘要(18 分): 這是典型的「🟡→🟢」案例。在加入 「AI 僅供內部分類」、「禁止自動外寄」及「禁止承諾處理期限」 三項關鍵控制措施後入選,確保了 SLA(服務等級協定)的法律約束力不受 AI 誤判影響。
  • 業績資料品質檢核(17 分): 屬於純內部作業且規則明確,具備極高的可行性與風險可控性,且虛構資料易於建置。
  • 作業文件版本差異分析(16 分): 針對繁雜的規範文件進行自動化比對,解決了銀保營運中頻繁的文件改版痛點,資料可得性極高。值得注意的是,落選與排除理由與入選理由同樣具備戰略價值。例如「會議紀錄摘要」雖具效益,但因為 「建置逼真虛構逐字稿的成本太高」 (資料可得性僅 2 分),導致總分僅 13 分而落選。這些詳細的紀錄確保了專案決策不再是「黑箱」。

https://ithelp.ithome.com.tw/upload/images/20260916/20144604A97QJkB8Ke.jpg
6. 結語:治理不是口號,而是留存的紀錄
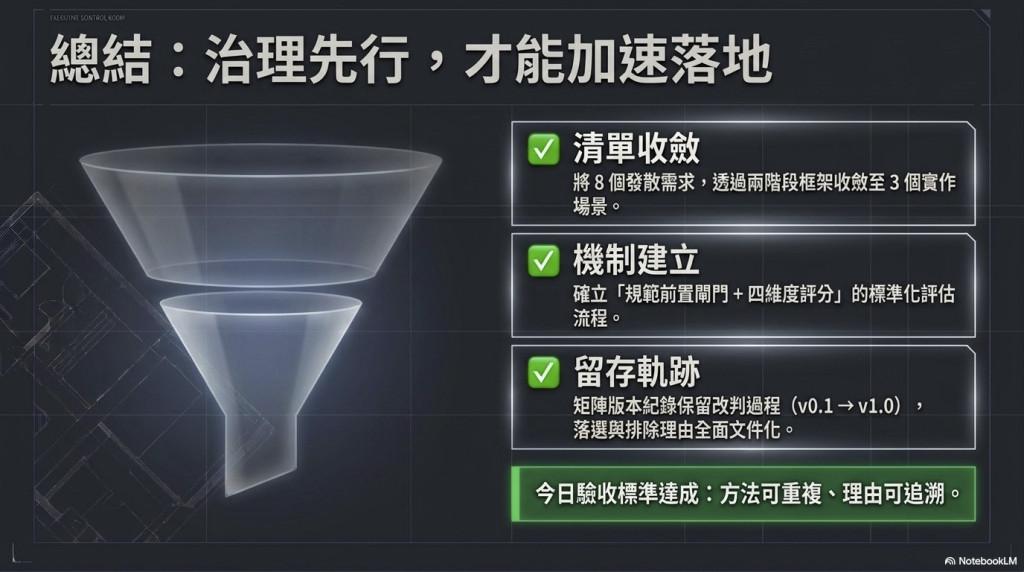
AI 專案的治理不應只是口號,而應體現於透明且可重複的評估流程。這套評估矩陣真正的英雄不是最後的分數,而是其「理由可追溯性」(Reasoning Traceability)。無論是因紅燈被排除、因黃燈加入控制,或是因資料成本過高而落選,每一項決策都有據可查。這些排除理由與控制措施,將直接轉化為下一階段的「禁止執行清單」。當你的主管要求導入一個高風險 AI 功能時,你的手中是否有一套能說服所有人的評估邏輯與實證紀錄?唯有建立起這種專業的決策基準,數位轉型才能在法規與創新的平衡木上穩健前行。


上一篇
不再只是多一個聊天視窗:從金融業實作看 AI 轉型「營運系統」的 4 大核心思維
下一篇
【AI 治理實戰】別讓 AI 的能力只取決於使用者的想像力:建立「四層任務邊界」的關鍵思維
系列文
從 AI 助理到營運中台:金融 PM 的 30 天 Claude Code 治理實戰9
圖片
  熱門推薦
圖片
{{ item.channelVendor }} | {{ item.webinarstarted }} |
{{ formatDate(item.duration) }}
直播中

尚未有邦友留言

立即登入留言