
Day 19 過門的訊號是「指數對 200 日線」和「四家族投票」,兩個都是開關:在線上滿倉,在線下空手。開關的問題大家都知道——2018 年指數在 200 日線上下來回穿了 12 次,每一次都是出場再進場,一年被巴十二趟。
教科書的答案是把開關改成斜坡:曝險不是 0 或 1,是 0 到 1 之間的一個數,指數離線越遠曝險越高。這篇實測這件事,結果跟教科書說的不太一樣:斜坡沒有多賺、沒有少被巴,它買到的是另一件事。
跟 Day 19 一樣:0050 還原價、2005 年 2 月到 2026 年 9 月、訊號 t 日收盤算、t+1 執行、t+2 生效、空手報酬 0。成本改成按換手算:曝險每變動 1 單位(0 → 1 或 1 → 0)扣 0.15%,變動 0.3 扣 0.045%。
曝險規則十六種,分四類:
二元        指數 > 200 日線;四家族投票 ≥ 2
分級(每天) 四級階梯(距 200 日線 −5/0/+5% 切成 0、⅓、⅔、1);線性斜坡 ±5%、±10%;
            票數/4;波動目標 15%(15% ÷ 20 日波動,上限 1);票數/4 × 波動目標;斜坡 × 波動目標
低換手       二元 ±3% 遲滯;階梯 + 5 日確認(目標連續 5 天同一級才換);
            階梯、斜坡、票數、二元各做一版「每 20 日才調一次」
最後把幾種套到選股層:Day 13 六因子分數前 20% 的等權籃子,每 20 日換股,2013 年起,股票成本每單位換手 0.24%。
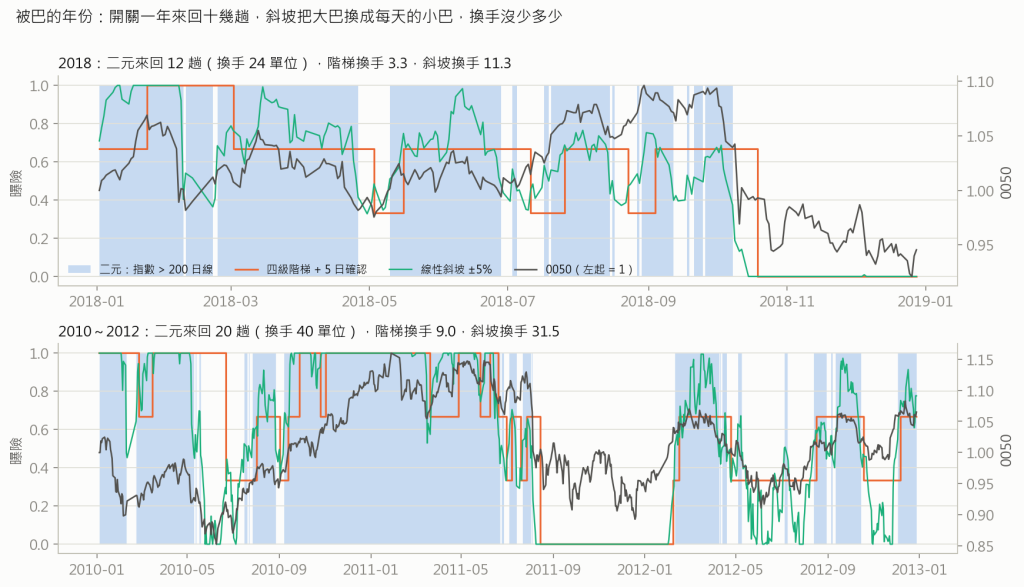
2018 年,二元開關來回 12 趟、換手 24 個單位;線性斜坡換手 11.3 個單位——只少了一半,因為指數在線附近晃的時候,斜坡每天跟著晃,大巴變成每天的小巴。2010 到 2012 那三年更清楚:二元 20 趟、換手 40,斜坡 31.5。
全期看:
                          年化    Sharpe   最大回檔   平均曝險   年換手    年成本
買進持有 0050             15.0%    0.79     −56%      100%       0%      0
二元:指數 > 200 日線     11.6%    0.81     −24%       73%     799%    1.2%
四級階梯(每天)          10.4%    0.79     −22%       68%     769%    1.2%
線性斜坡 ±5%(每天)      10.8%    0.79     −24%       70%     742%    1.1%
線性斜坡 ±10%(每天)     10.4%    0.81     −23%       65%     635%    1.0%
二元:四家族投票 ≥ 2      14.5%    0.94     −25%       81%     724%    1.1%
票數/4(每天)            9.7%    0.82     −21%       67%     927%    1.4%
波動目標 15%              12.1%    0.82     −36%       87%     311%    0.5%
分級版的 Sharpe 跟二元一樣(0.79 到 0.82 對 0.81),年化少 1 個百分點,最大回檔淺 1 到 3 個百分點,換手差不多,成本一樣是每年 1 個百分點出頭。斜坡把曝險的「平均」拉低了,把「抖動」保留了。它不是解藥。
票數/4 更明顯:四票裡 VIX 和外資持股天天在變,曝險跟著天天變,換手 926%,是全部裡最高的。
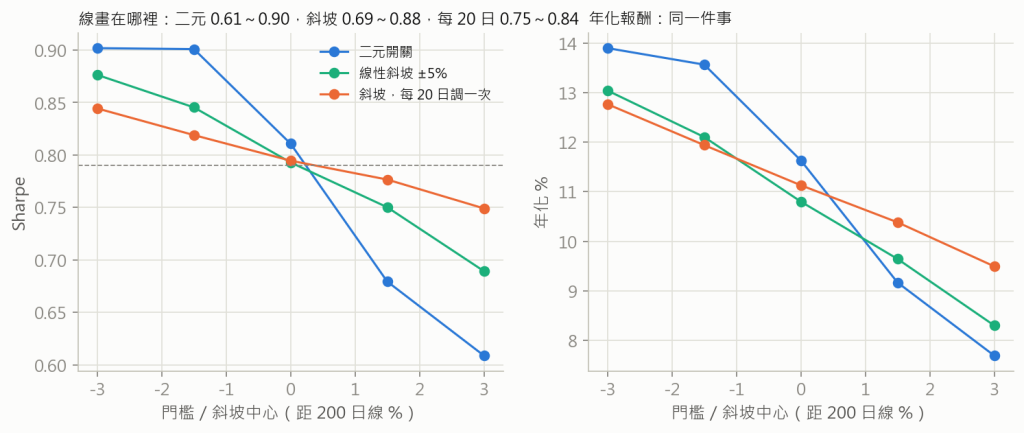
換一個問題:200 日線這條線,畫在 0% 對嗎?畫在 −3%(跌破線 3% 才出場)或 +3%(站上線 3% 才進場)呢?把門檻從 −3% 移到 +3%,五個位置:
                       Sharpe 範圍      年化範圍       Sharpe 標準差
二元開關               0.61~0.90     7.7%~13.9%       0.13
線性斜坡 ±5%           0.69~0.88     8.3%~13.0%       0.07
斜坡,每 20 日調一次   0.75~0.84     9.5%~12.8%       0.04
二元開關的成績看門檻臉色:−3% 是 0.90,+3% 是 0.61,差 0.29,比買進持有跟最好的開關之間的差距還大。斜坡把這個範圍壓到一半,每 20 日調一次的斜坡壓到三分之一。
這才是分級曝險的理由。不是它多賺——它少賺——而是你事前不知道線該畫在哪裡,二元開關逼你猜,猜錯 3% 就從最好變最差;斜坡讓你不用猜得那麼準。Day 22 會講為什麼你永遠猜不準:二十一年只有六個空頭,門檻是對著那六次調出來的。
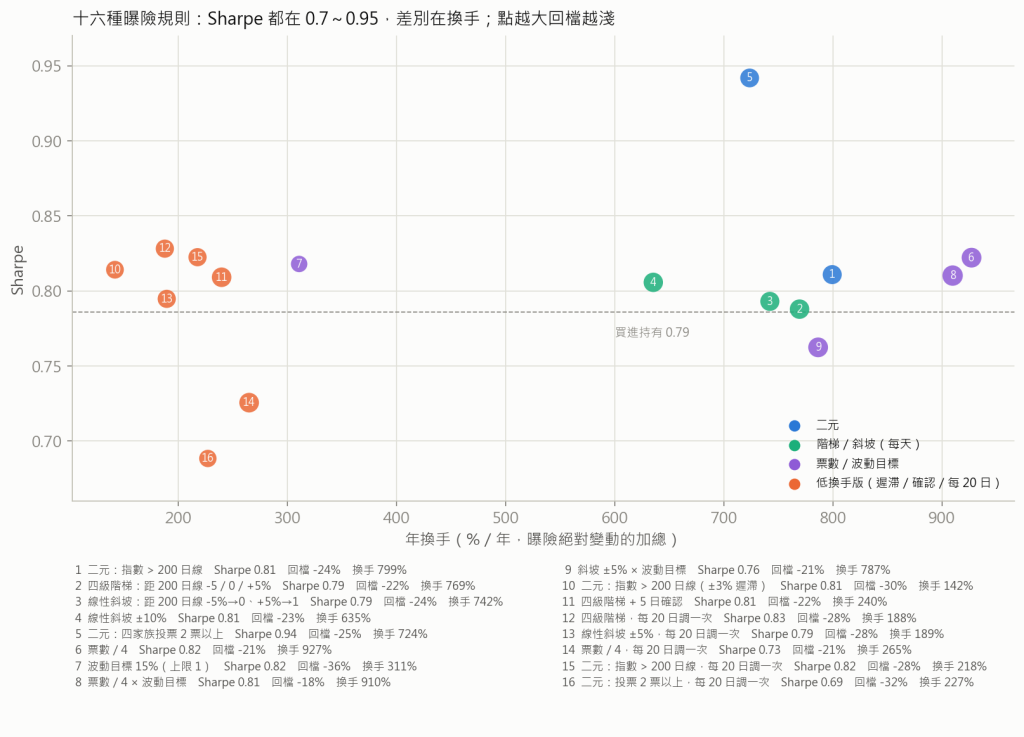
真正把換手壓下來的是這三個:
                                  年化    Sharpe   最大回檔   年換手    年成本
二元 ±3% 遲滯                     11.8%    0.81     −30%      142%    0.2%
四級階梯 + 5 日確認               11.1%    0.81     −22%      240%    0.4%
四級階梯,每 20 日調一次          11.5%    0.83     −28%      188%    0.3%
線性斜坡,每 20 日調一次          11.1%    0.79     −28%      189%    0.3%
二元 200 日線,每 20 日調一次     12.0%    0.82     −28%      218%    0.3%
二元投票,每 20 日調一次          10.4%    0.69     −32%      227%    0.3%
換手從 800% 降到 150% 到 250%,Sharpe 不變,成本從每年 1.2% 降到 0.2% 到 0.4%。三種做法各有代價:遲滯出場慢,最大回檔從 −24% 變 −30%;5 日確認最平衡,回檔 −22%、換手 240%;每 20 日看一次最省事,但拿去套二元投票就壞了——投票天天變,20 天看一次等於隨機抽樣,2022 年 −28.5%,Sharpe 掉到 0.69。
2018 年那張圖裡橘色的階梯 + 確認:換手 3.3 個單位,二元是 24。它在 10 月跌破線的時候還是出了場,只是慢了幾天;1 到 9 月的來回它大部分沒理。
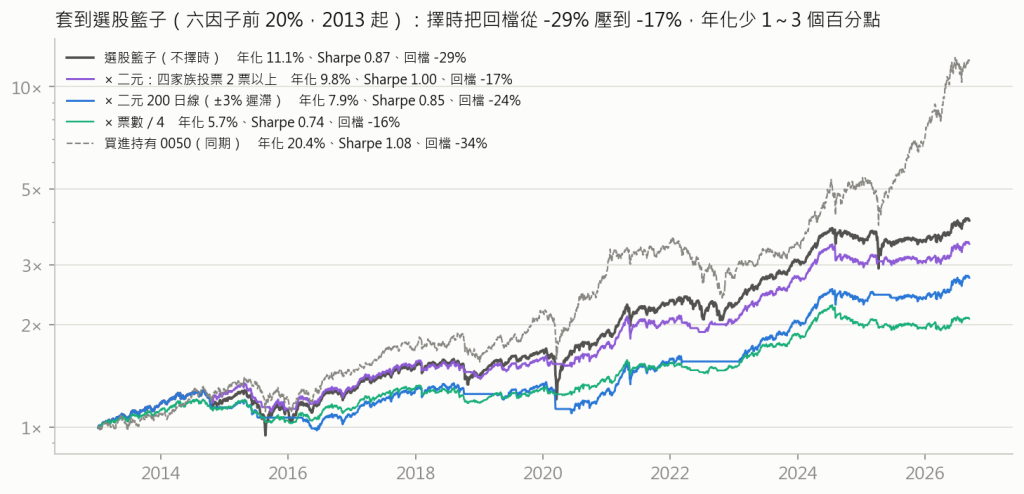
擇時層存在的目的是套在選股上。六因子前 20% 的籃子,2013 年到現在:
                              年化    Sharpe   最大回檔   年換手   2022 年   2024 後
選股籃子(不擇時)            11.1%    0.87     −29%       0%     −3.9%    +31%
× 二元:投票 ≥ 2               9.8%    1.00     −17%     601%     −2.7%    +25%
× 二元:200 日線(±3% 遲滯)   7.9%    0.85     −24%     120%     −1.9%    +34%
× 二元:200 日線               7.8%    0.86     −17%     556%     −3.7%    +36%
× 票數/4(每天)              5.7%    0.74     −16%     950%     −3.4%    +11%
× 四級階梯,每 20 日           5.1%    0.58     −30%     190%     −5.0%    +30%
買進持有 0050(同期)         20.4%    1.08     −34%       0%
三件事。
**擇時對籃子做的事,跟對 0050 做的一樣:壓回檔,不加報酬。**回檔從 −29% 到 −17%,年化少 1 到 3 個百分點,Sharpe 持平到略升。籃子本身是防守型的(2022 年只跌 3.9%),擇時能省的空間比 0050 小。
**股票的成本是 ETF 的 1.6 倍,每天調曝險在這裡是災難。**票數/4 年換手 950%,一年成本 2.3%,Sharpe 從 0.87 掉到 0.74。0050 上勉強打平的東西,換到股票上直接輸。
**「每 20 日調一次」在籃子上也壞了。**這一版跟籃子換股同一天調曝險,本來是最省成本的設計,但階梯每 20 日的 Sharpe 只有 0.58——2020 年 3 月它在低點附近才降曝險,反彈時空手,全年 −15%,籃子本身 +13%;2022 年也比不擇時多賠 1 個百分點。20 天的取樣對「指數在均線的哪一邊」來說太粗,省下來的成本比不上遲到的代價。
曝險 w 是資金的比例,不是持股檔數的比例。籃子維持 20 檔,w = 0.5 的意思是這 20 檔各買一半的量、另一半現金,而不是只買 10 檔——只買 10 檔的話,個股風險變成兩倍,擇時層反而把選股層的分散做壞了。
調整曝險的時候只動總量,不動名單;名單由選股層每 20 日決定。兩層各管一件事,歸因才分得開:報酬變化裡「w 的變化」歸擇時,「名單的變化」歸選股。
實際規則,從這篇的數字出來:**四級階梯,5 日確認,w 只在 0、⅓、⅔、1 四個值之間跳。**它在 0050 上 Sharpe 0.81、回檔 −22%、換手 240%,跟二元一樣好,一年成本 0.4%;它是分級的,門檻不必像二元那樣猜得剛剛好。
**斜坡沒有解決被巴。**二元 2018 年來回 12 趟,斜坡換手只少一半;全期換手 740% 對 800%,Sharpe 一樣,年化還少 1 個百分點。
**斜坡買到的是不用猜線在哪裡。**門檻從 −3% 挪到 +3%,二元的 Sharpe 從 0.90 掉到 0.61,斜坡 0.88 到 0.69,每 20 日調一次的斜坡 0.84 到 0.75。
**被巴要用遲滯或確認解。**5 日確認把換手從 800% 壓到 240%,成本從 1.2% 降到 0.4%,Sharpe 和回檔不變。
**套到選股上,擇時壓回檔不加報酬。**籃子回檔 −29% 到 −17%,年化少 1 到 3 個百分點;股票成本高,每天調曝險會把 Sharpe 從 0.87 打到 0.74。
**曝險是資金的比例,不是檔數。**名單歸選股層,總量歸擇時層。下一篇講個股層級的出場和換手緩衝。


 iThome鐵人賽
 看影片追技術