
收到!各位打火弟兄注意,我是今天的資料分析兼 AI 戰術教官。裝備檢查完畢,全部給我集中精神進入狀況!
今天的救援任務是推進 「Day 9:非結構化文本轉結構化風控表格(KYC、申訴與財報解析)」!
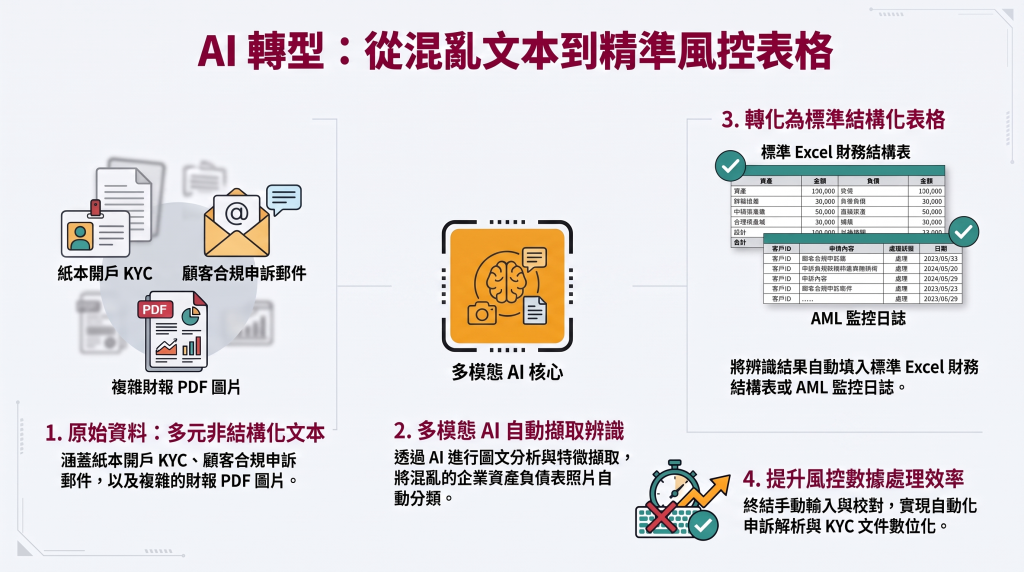
在銀行與金融風控的現場,紙本開戶 KYC 文件、顧客合規申訴郵件、AML 監控日誌,甚至是手機拍下的企業資產負債表照片,就像火場中堆積如山的瓦礫與濃煙(非結構化資料)。如果沒有將這些「資訊煙霧」精準擷取並轉化為結構化的 Excel 資料庫,風控人員根本無法進行自動化比對與風險預警!
以下依照我們的「救災標準作業程序 (S.O.P)」為大家進行全方位的實務拆解與作戰演練:
在非結構化資料轉結構化的數據火場中,數據污染與視覺辨識盲點是最致命的火源:
5 誤判為 6,或把 0 誤判為 O)。如果沒有在 Prompt 中指定明確的資料結構(Schema)與驗證規則,直接將擷取出來的數字算進資產負債表,會引發致命的 Garbage In, Garbage Out 災難!為了從雜亂的非結構化文本與圖片中精準提煉數據,我們採用 「多模態 AI 熱顯像與結構化 Schema 雙重戰術」:
Company_A、Customer_01)。# Role (System Prompt)
你是一位精通「金融風控數據解析與多模態資料結構化」的資深資料工程師。
# Goal
請將我提供的混亂非結構化 AML 監控日誌與資產負債表文字/圖片資料,提取並轉化為符合標準 Excel 規範的結構化表格。
# Input Data
【原始非結構化資料】:
"記錄日期:2026/08/15。審查對象:Company_X (精密製造)。
資產項目部分:現金及約當現金新台幣 12,500,000 元 (無異狀);應收帳款 45,000,000 元 (備註:含可疑高風險關係人交易 15,000,000 元,觸發 AML 預警標籤 #AML-902);存貨 28,000,000 元。
負債與權益部分:短期借款 30,000,000 元;應付帳款 18,000,000 元;長期負債 25,000,000 元;股東權益 12,500,000 元。
系統評註:應收帳款集中度過高,自信度 88%,建議人工再確認。"
# Output Schema & Rules
1. 請解析並整理為標準 Markdown 表格(方便一鍵複製至 Excel)。
2. 欄位必須包含:[會計/風控科目 | 科目分類 (資產/負債/權益) | 金額 (NT$) | 風控/AML標籤 | 辨識信心程度 (%) | 是否需人工覆核 (是/否) | 備註說明]。
3. 金額欄位必須轉換為純數字(去除中文「元」與逗號,以便 Excel 計算)。
4. 若有 AML 預警或信心程度低於 90%,「是否需人工覆核」必須標記為【是】。
| 會計/風控科目 | 科目分類 | 金額 (NT$) | 風控/AML標籤 | 辨識信心程度 (%) | 是否需人工覆核 | 備註說明 |
|---|---|---|---|---|---|---|
| 現金及約當現金 | 流動資產 | 12500000 | 無 | 98% | 否 | 正常無異狀 |
| 應收帳款 | 流動資產 | 45000000 | #AML-902 | 88% | 是 | 含高風險關係人交易 15,000,000 元 |
| 存貨 | 流動資產 | 28000000 | 無 | 95% | 否 | 正常庫存 |
| 短期借款 | 流動負債 | 30000000 | 無 | 96% | 否 | 金融機構借款 |
| 應付帳款 | 流動負債 | 18000000 | 無 | 94% | 否 | 營業性負債 |
| 長期負債 | 非流動負債 | 25000000 | 無 | 95% | 否 | 長期銀行貸款 |
| 股東權益 | 權益 | 12500000 | 無 | 97% | 否 | 淨資產 |
總資產 (85,500,000) = 總負債 (73,000,000) + 股東權益 (12,500,000),確認 AI 擷取金額無誤。#AML-902 標籤的 1,500 萬關係人交易即刻啟動二階段洗錢防制調查。「非結構化瓦礫堆,多模態 AI 顯神威;Schema 邊界防出錯,Excel 結構最完美!」


 iThome鐵人賽
 看影片追技術