iT邦幫忙

2026 iThome 鐵人賽

DAY 4
0
佛心分享-IT 人自學之術

30 天 從數據思維到自動化稽核實戰系列 第 4

Day 4:AI 結構化 Prompt 3 大核心(Goal, Input, Output)與風控角色指派

  • 分享至 

  • xImage
  •  

https://ithelp.ithome.com.tw/upload/images/20260913/20070969Em5CECs7wZ.png
收到!各位弟兄注意,我是今天的資料分析兼 AI 戰術教官。裝備檢查完畢,全部給我進入狀況!

今天的任務是推進 「Day 4:AI 結構化 Prompt 3 大核心(Goal, Input, Output)與風控角色指派」 的數據火場。風控現場如同救災火場,任何一個模糊的指令或未經審核的數據,都可能引發資金鏈斷裂的連環爆炸!

以下依照我們的「救災標準作業程序 (S.O.P)」進行詳盡剖析與實務演練:


🚨 1. 災情評估與風險控制 (Size-up & Problem Analysis)

在金融風控與信用評估的數據火場中,數據污染與模糊指令就是最致命的污染源:

  • 數據火場的致命盲點:新手在進行風險掃描時,最常犯的錯誤就是隨手把一份雜亂的財報數據丟給 AI,然後丟下一句「幫我看看這家公司有沒有風險」。這種缺乏結構的開放式提問,會讓 AI 在缺乏明確邊界規範(Boundary Rules)的情況下產生「腦補與幻覺(Hallucination)」。根據研究,缺乏完全指定結構(Single-turn Fully-Specified)的多輪隨機對話,AI 的任務成功率會從 90% 慘跌至 60%。
  • 打火弟兄最常犯的致命迷思
    1. 迷思一:「AI 是神算,能自動抓出財報的所有魔鬼細節。」 —— 錯!Garbage In, Garbage Out! 如果你沒有給予結構化的 Input 與明確的風控指標(如流動比率、負債比率、利息保障倍數),AI 只會產出太空漫遊式的公套廢話。
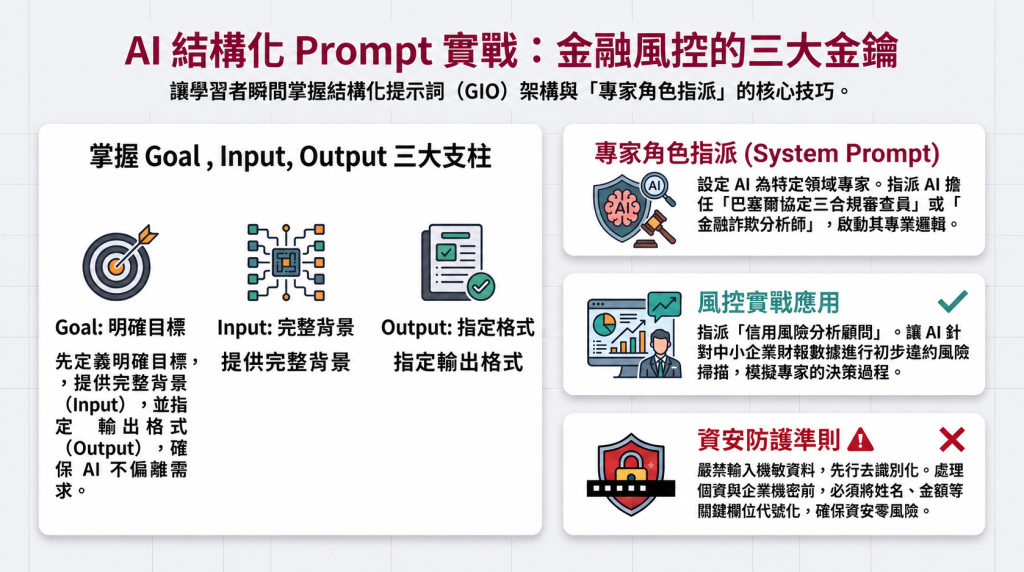
    2. 迷思二:「直接把未經處理的企業機密數據上傳給公用 AI 做評估。」 —— 這是嚴重的資安違規!進火場前,未去識別化的數據等於帶有毒化學物質進場,隨時會造成企業資安與個資外洩的災難。

🧯 2. 戰術下達與核心原理 (Tactical Strategy)

為了確保在風險掃描中精準撲滅違約風險,我們必須建立一套嚴密的「結構化 Prompt 救災戰術」:

  • System Prompt(專家角色指派)
    就像在火場指派專責的救災官,System Prompt 能直接鎖定 LLM 的知識範疇與審查語氣,約束模型遵從嚴格的金融風控邏輯,避免回應偏離軌道。
  • Goal(明確目標)
    直擊起火點!在 Prompt 開頭開門見山定義最終任務(例如:「對中小企業財報數據進行初步違約風險掃描」),讓 AI 聚焦核心目標。
  • Input(背景資料與邊界條件)
    鋪設高壓水線與水槍噴頭!提供清晰的背景資料、財務數據欄位、審查基準與範本,設定嚴格的邏輯限制,防止 AI 隨意延伸。
  • Output(指定格式)
    開闢安全撤退與匯報路線!指定 AI 採用 Markdown 表格、XML 或條列格式輸出,確保風險指標與評定理由一目了然,便於後續直連風控指揮中心。

🚒 3. 黃金救援步驟 (Actionable S.O.P)

事前佈線(Data Preparation & De-identification)

在將財報數據輸入前,必須執行嚴格的脫敏與結構化預處理:

  1. 數據去識別化:將企業名稱改為代號(如 Company_B),去除敏感個資與獨特標示。
  2. 提取關鍵風控指標:整理流動比率(Current Ratio)、速動比率(Quick Ratio)、負債比率(Debt Ratio)、利息保障倍數(Interest Coverage Ratio)、營業現金流(Operating Cash Flow)及應收帳款週轉天數。

深入火場(Analysis & Modeling - 結構化 Prompt 實務戰術)

教官現在提供一套完整、可上線作戰的結構化 Prompt 範例,弟兄們直接複製並套用至實務場景:

# Role (System Prompt)
你是一位擁有 20 年經驗的「信用風險分析顧問」,精通中小企業財務報表分析、巴塞爾協定信用風險評估模型與企業違約預警機制。你的分析風格嚴謹、客觀、講求數據證據,絕不誇大或憑空捏造。

# Goal
請針對我所提供的中小企業脫敏財報數據,進行初步的「違約風險掃描(Default Risk Scan)」,識別潛在財務危機與違約因子,並給出風險等級評定。

# Input
【企業背景與財報數據】:
- 企業代號:Company_B
- 所屬行業:傳統精密機械製造業
- 近一年關鍵財務指標:
  * 流動比率:85% (行業基準:> 120%)
  * 速動比率:50% (行業基準:> 90%)
  * 負債比率:78% (行業基準:< 60%)
  * 利息保障倍數:1.2 倍 (行業基準:> 3.0 倍)
  * 營業現金流量:連續兩季為負數(-NT$ 5,000,000)
  * 應收帳款週轉天數:由 60 天暴增至 130 天

# Constraints & Rules
1. 嚴格基於上述 Input 數據進行邏輯推論,不可捏造未提供的財務資料。
2. 評估需涵蓋「短期償債能力」、「槓桿與財務結構」、「現金流與獲利」、「營運週轉效率」四大維度。
3. 若數據不足以判斷某項風險,請明確列為「待補件審查項目」。

# Output Format
請一律使用 Markdown 表格與結構化段落回報:

## 1. 信用違約風險掃描總覽
| 分析維度 | 關鍵指標數值 | 與行業基準比較 | 風險等級 (高/中/低) | 核心風險疑慮描述 |
|---|---|---|---|---|
| 短期償債能力 | 流動 85% / 速動 50% | 遠低於基準 | [評定] | [具體描述] |
| 槓桿與財務結構 | 負債比率 78% | 偏高 | [評定] | [具體描述] |
| 現金流與獲利利息 | 利息保障倍數 1.2 / 現金流負數 | 嚴苛 | [評定] | [具體描述] |
| 營運週轉效率 | 應收帳款天數 130 天 | 惡化 | [評定] | [具體描述] |

## 2. 綜合違約風險評級與處方建議
- **綜合風險等級**:【高風險 / 中風險 / 低風險】
- **三大核心起火點(致命風險)**:條列指出最可能引發資金鏈斷裂的關鍵因素。
- **後續風控處置行動(Call to Action)**:建議授信審查委員會採取的補強措施(如:要求增加擔保品、縮減信用額度、實地查核應收帳款真實性)。

殘火處理與儀表板(Visualization & Insight)

  1. 殘火處理(風控合規審查):收到 AI 的評估報告後,審查員必須進行二次邏輯驗證與幻覺檢查,確認 AI 沒有對未提及的指標做誇大推論。
  2. 指揮中心匯報(Dashboard):將 AI 輸出的 Markdown 表格匯入 Tableau 或 Excel 樞紐分析表,建立「中小企業信用風險預警儀表板」,以紅綠雙級配色(紅燈警示高風險、綠燈代表安全)向風控指揮中心(高階主管)回報災情。

🛡️ 4. 隊長的精神訓話 (Takeaway)

「Prompt 結構不嚴謹,就像火場佈線隨意扔;Goal, Input, Output 扣得緊,才能在數據汪洋中精準滅火、鎖住風險!」


上一篇
Day 3:金融資料安全、資安隱私與「去識別化」(De-identification)
下一篇
Day 5:Markdown (.md) 與 XML 結構化溝通在風控報告的應用
系列文
30 天 從數據思維到自動化稽核實戰8
圖片
  熱門推薦
圖片
{{ item.channelVendor }} | {{ item.webinarstarted }} |
{{ formatDate(item.duration) }}
直播中

尚未有邦友留言

立即登入留言