
收到!各位打火弟兄注意,我是今天的資料分析兼 AI 戰術教官。裝備檢查完畢,全部給我集中精神進入狀況!
今天的任務是推進 「Day 7:風控情境提問範本庫(Credit / Market / Operational Risk)」。在銀行與金融風控的數據火場中,信用風險(Credit Risk)、市場風險(Market Risk)與作業風險(Operational Risk)就像三種不同屬性的烈火——信用起火是資金鏈斷裂,市場氣爆是資產價格劇烈波動,作業風險則是人為流程缺失導致的內部失火!
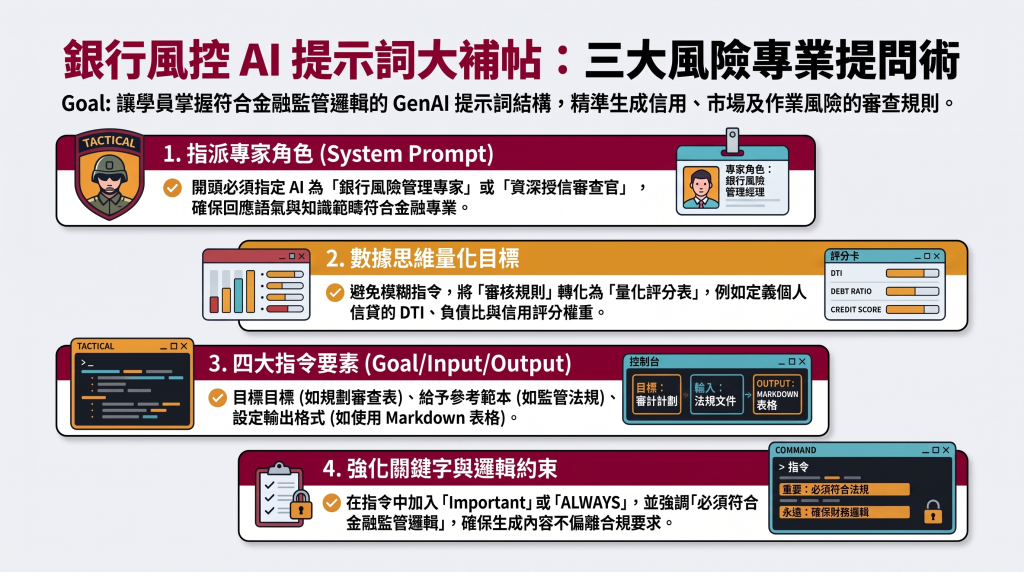
如果提問時沒有掌握金融監管邏輯與數據思維,直接向 AI 拋出模糊指令,只會得到不符合法規且無法執行的廢話。以下依照我們的「救災標準作業程序 (S.O.P)」進行全方位的實務拆解與作戰演練:
在金融監管與風險控制的火場中,模糊不清的提問是導致風控決策失誤的致命毒氣:
為了確保風控掃描精準,我們必須建立 「銀行三大風險專用提示詞範本包(Prompt Template Pack)」,並運用數據思維將抽象的風險問題拆解為「可觀察、可量化的指標」:
教官為大家建立符合金融監管邏輯的三大風險專用提問範本包,弟兄們可直接套用至實務場景:
# Role
你是一位金融機構信用風險審查專家,熟知信用評分模型與監管授信規範。

# Goal
請從數據思維出發,協助將「企業/個人授信申請」拆解為可量化的信用風險評估指標。

# Input & Task
請針對【客戶財務/徵信數據】,將信用風險拆解為「償債能力」、「財務結構」、「信用歷史」三大維度。
請以 Markdown 表格整理,包含:[評估維度 | 量化指標 | 資料來源 | 監管/風控門檻 | 異常處置行動],資訊不足處請列為待補件項目,不可捏造資料。
# Role
你是一位市場風險分析師,精通資產組合波動率、VaR(Value at Risk)與壓力測試情境。

# Goal
請針對當前市場波動(如升息、匯率暴漲),規劃投資組合壓力測試情境與風險量化指標。

# Task
請將市場風險拆解為「利率風險」、「匯率風險」、「流動性風險」,並以表格整理:[風險類型 | 監測量化指標 | 壓力測試情境 | 警戒線門檻 | 避險處置建議]。
# Role
你是一位銀行作業風險與內控稽核顧問,熟悉關鍵風險指標(KRI)建立與流程控管。

# Goal
請將「分行櫃檯高額交易與臨櫃作業」拆解為可量化監控的作業風險指標,以防範人為疏失與詐欺。

# Task
請將作業風險拆解為「系統與授權」、「人為操作疏失」、「洗錢與詐欺預警」,以表格整理:[流程環節 | 關鍵風險指標 (KRI) | 監測頻率 | 異常判定標準 | 整改行動]。
現在執行實力練習!請 GenAI 協助規劃「個人信用貸款審核」的量化評分與審查規則表。
# Role
你是一位「個人無擔保信用貸款風控審查專家」,熟悉授信評分卡(Credit Scorecard)與總債務負擔(DBR 22 倍)等金融監管規範。

# Goal
請協助規劃一份用於「個人信用貸款審核」的量化評分與審查規則表,將模糊的還款意願與能力轉化為可客觀計算的數據指標。

# Input Parameters
申請人基本背景欄位包含:年收入、現職年資、負債比率(DBR)、聯徵信用分數、近半年信用卡繳款紀錄、近半年查閱次數。

# Output Requirements
請輸出結構化的 Markdown 表格,分為:
1. 【量化評分卡規則表】:包含 [評分維度 | 量化指標 | 配分權重 | 計分標準/區間 | 資料來源]。
2. 【授信決策與准駁門檻表】:包含 [總得分區間 | 風險等級 | 授信決策 (核准/條件核准/婉拒) | 限制條件與加強風控措施]。
| 評分維度 | 量化指標 | 權重 | 計分標準與區間 | 資料來源與檢驗方式 |
|---|---|---|---|---|
| 償債能力 | 收支比 (DTI) & 收入穩定度 | 30% | • 年收入 > 80萬 & 年資 > 2年:30分• 年收入 40-80萬 & 年資 1-2年:20分• 年收入 < 40萬 或 年資 < 1年:10分 | 扣繳憑單、近 6 個月薪轉存戶明細 |
| 槓桿程度 | 無擔保負債/月收入 (DBR) | 25% | • DBR < 10 倍:25分• DBR 10-18 倍:15分• DBR > 18 倍(接近法規上限 22 倍):0分 | 聯徵中心 K21 信用報告 |
| 信用歷史 | 聯徵信用評分 (Credit Score) | 25% | • 評分 700-800 分:25分• 評分 600-699 分:15分• 評分 < 600 分或無信用紀錄:5分 | 聯徵中心 J01 個人信用報告 |
| 履約行為 | 近一年信用卡與授信繳款紀錄 | 10% | • 全期全額繳清無遲延:10分• 曾預借現金或循環利息 < 2次:5分• 近半年有遲延紀錄:0分 | 聯徵中心繳款紀錄明細 |
| 近況申貸頻率 | 近 3 個月聯徵查詢次數 | 10% | • 查詢次數 1 次(含本行):10分• 查詢次數 2-3 次:5分• 查詢次數 > 3 次(急測風險):0分 | 聯徵中心 Z22 被查詢紀錄 |
| 總得分區間 | 風險等級 | 授信決策 | 利率/額度條件 | 限制條件與加強風控措施 |
|---|---|---|---|---|
| 85 - 100 分 | 低風險 (Tier 1) | 直接核准 | 最優優惠利率、最高 150 萬 | 快速通關,自動化開戶與撥款。 |
| 65 - 84 分 | 中風險 (Tier 2) | 條件核准 | 標準利率、額度折半 | 需提供額外資產證明,或要求加強人工照會確認。 |
| < 65 分 | 高風險 (Tier 3) | 婉拒 (Reject) | 婉拒申貸 | 婉拒撥款,列入內部風控追蹤關懷名單。 |
「三大風險範本鋪到位,量化規則畫得清;數據思維守邊界,金融風控零漏洞!」


 iThome鐵人賽
 看影片追技術