
收到!各位打火弟兄注意,我是今天的資料分析兼 AI 戰術教官。裝備檢查完畢,全部給我集中精神進入狀況!
今天的救援任務是推進 「Day 13:AI 發想 20 個描述性風控分析題目」!
在進行複雜的機器學習風險建模(Predictive Modeling)或壓力測試之前,如果沒有先透過「描述性分析(Descriptive Analytics)」全面勘查資產品質與風險分佈全貌,就冒然推進建模,這就跟不帶熱顯像儀、不查明起火點就直接衝進火場一樣危險!資料中隱藏的「高風險產業過度集中」、「個別分行逾期放款暴增」或「單一集團暴險超標」等暗火,隨時會引發連環爆炸!
以下依照我們的「救災標準作業程序 (S.O.P)」進行全方位的實務拆解與實力演練:
在風控數據分析的火場中,缺少描述性分析打底是導致風險模型潰敗的盲點:
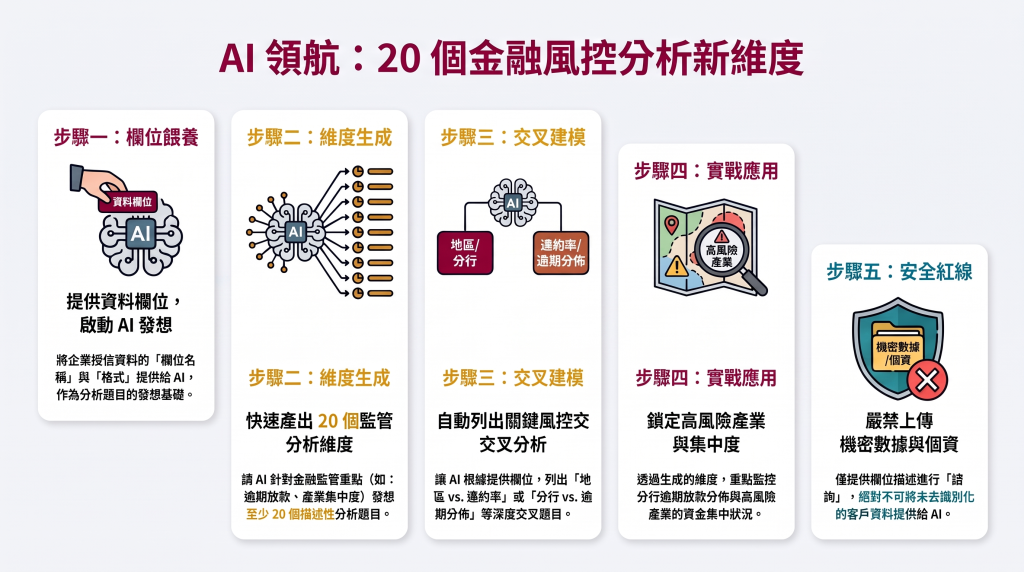
為了在風險建模前全面勘查資產全貌,我們採用 「Data Schema 宣告 + AI 多維度爆發發想戰術」:
我們向 AI 宣告一份來自銀行企業授信系統的真實 Data Schema,包含 12 個核心欄位:
客戶代號 (CustomerID)企業名稱 (Company_Name)附屬集團 (Group_Name)承辦分行 (Branch_Name)產業類別 (Industry_Category)授信總額 (NT$) (Credit_Limit)動撥餘額 (NT$) (Outstanding_Balance)逾期天數 (Days) (Overdue_Days)資產評等 (Asset_Quality: 1類正常/2類應注意/3類不良)擔保品類型 (Collateral_Type: 無擔保/不動產/動產/信用保證)負債比率 (%) (Debt_Ratio)近一年營業現金流 (Cash_Flow_Status: 正數/負數)# Role (System Prompt)
你是一位資深的「銀行信用風險數據分析專家」,精通金融監管規範、授信集中度管理與描述性風險統計。
# Goal
請根據我提供的【企業授信與風控資料庫欄位 (Schema)】,幫我發想 20 個切中金融監管焦點與內部稽核需求的「描述性風控交叉分析題目」,並列出每個題目對應的分析維度與監管審查重點。
# Input Data Schema
欄位包含:[客戶代號, 企業名稱, 附屬集團, 承辦分行, 產業類別, 授信總額, 動撥餘額, 逾期天數, 資產評等, 擔保品類型, 負債比率, 近一年營業現金流]
# Output Format
請輸出 Markdown 表格,欄位包含:[編號 | 交叉分析題目名稱 | 交叉分析維度 (欄位組合) | 風控與監管觀察重點]。
| 編號 | 交叉分析題目名稱 | 交叉分析維度 (欄位組合) | 風控與監管觀察重點 |
|---|---|---|---|
| 01 | 各分行逾期放款與不良資產分佈 | 承辦分行 x 資產評等 x 逾期天數 | 識別哪一家分行的資產品質惡化最嚴重,是否存在區域性風控疏失。 |
| 02 | 高風險產業授信集中度分析 | 產業類別 x 授信總額 x 動撥餘額 | 監控單一產業(如房地產、景氣循環業)暴險是否衝破監管集中度限額。 |
| 03 | 前十大集團客戶暴險與資產品質 | 附屬集團 x 授信總額 x 資產評等 | 評估集團客戶之連帶違約風險(Group Exposure),防止單一集團倒閉引發系統性危機。 |
| 04 | 無擔保授信之負債比率分佈 | 擔保品類型 (無擔保) x 負債比率 | 審查高槓桿(負債比 > 70%)且無擔保品保護之高風險授信資產規模。 |
| 05 | 營業現金流為負企業之逾期狀況 | 近一年營業現金流 x 逾期天數 x 授信餘額 | 追蹤獲利能力惡化、現金流枯竭企業之實際違約預警指標。 |
| 06 | 各產業擔保品涵蓋率與結構 | 產業類別 x 擔保品類型 x 授信總額 | 評估特定產業若發生違約時,銀行擔保品的實際處分與清償保障程度。 |
| 07 | 各分行高槓桿企業授信占比 | 承辦分行 x 負債比率 (>70%) | 排查是否有個別分行偏好承作高財務槓桿企業之不當激勵行為。 |
| 08 | 逾期 90 天以上案件之產業分佈 | 逾期天數 (>90天) x 產業類別 | 精確定位實質違約(NPL)集中在哪些產業,作為產業授信政策調整依據。 |
| 09 | 信用資產評等與動撥率交叉分析 | 資產評等 x (動撥餘額 / 授信總額) | 觀察應注意(第 2 類)或不良資產企業是否出現異常衝高動撥率(搶刷額度)現象。 |
| 10 | 各產業現金流異常與資產評等矩陣 | 產業類別 x 現金流狀態 x 資產評等 | 交叉比對財務現金流警訊是否已及時反映在資產評等分類中。 |
| 11 | 各分行前五大客戶授信集中度 | 承辦分行 x 企業名稱 x 授信總額 | 檢視單一分行之放款是否過度集中於少數企業,缺乏風險分散。 |
| 12 | 信用保證/無擔保放款之逾期率比較 | 擔保品類型 x 逾期天數 | 評估不同擔保機制下,授信資產的實質違約機率差異。 |
| 13 | 負債比率與資產評等不對稱分析 | 負債比率 (>80%) x 資產評等 (正常) | 抓出財務槓桿極高卻仍被歸類為「正常類」的潛在漏網評等錯估案件。 |
| 14 | 跨分行之同一集團暴險分佈 | 附屬集團 x 承辦分行 x 授信總額 | 排查同一企業集團是否在多個分行分散借款,避開單一分行審查權限。 |
| 15 | 各產業授信動撥率與違約預警 | 產業類別 x 動撥餘額 x 逾期天數 | 識別哪些產業出現「高動撥率 + 逾期天數增加」的雙重高風險特徵。 |
| 16 | 輕資產 (無不動產擔保) 企業風險交叉 | 擔保品類型 (非不動產) x 負債比率 x 現金流 | 評估缺乏不動產抵押之新興或服務業企業的綜合財務承受力。 |
| 17 | 不良資產 (3類) 之擔保品分佈 | 資產評等 (3類不良) x 擔保品類型 | 評估已實質違約案件中,可透過擔保品拍賣回收資金的預期受償率。 |
| 18 | 各分行營業現金流負數案件占比 | 承辦分行 x 近一年營業現金流 (負數) | 檢視各分行轄下企業客戶的整體營運健康度與流動性風險。 |
| 19 | 中高負債比企業之動撥餘額總和 | 負債比率 (50-70% vs >70%) x 動撥餘額 | 量化整體授信資產組合中,暴露於中高財務風險企業的實質資金規模。 |
| 20 | 各產業違約資產 (2/3類) 累積金額排名 | 產業類別 x 資產評等 (2/3類) x 授信餘額 | 為風控指揮中心提供整體產業風險限額(Industry Limit)檢討之核心依據。 |
「Schema 描述先給對,二十題風控題目齊發揮;描述性分析打底穩,風險建模防火線最堅固!」


 iThome鐵人賽
 看影片追技術