
收到!各位打火弟兄注意,我是今天的資料分析兼 AI 戰術教官。裝備檢查完畢,全部給我集中精神進入狀況!
今天的救援任務是推進 「Day 16:診斷性分析與『假說思考法』(Hypothesis-Driven Risk Analysis)」!
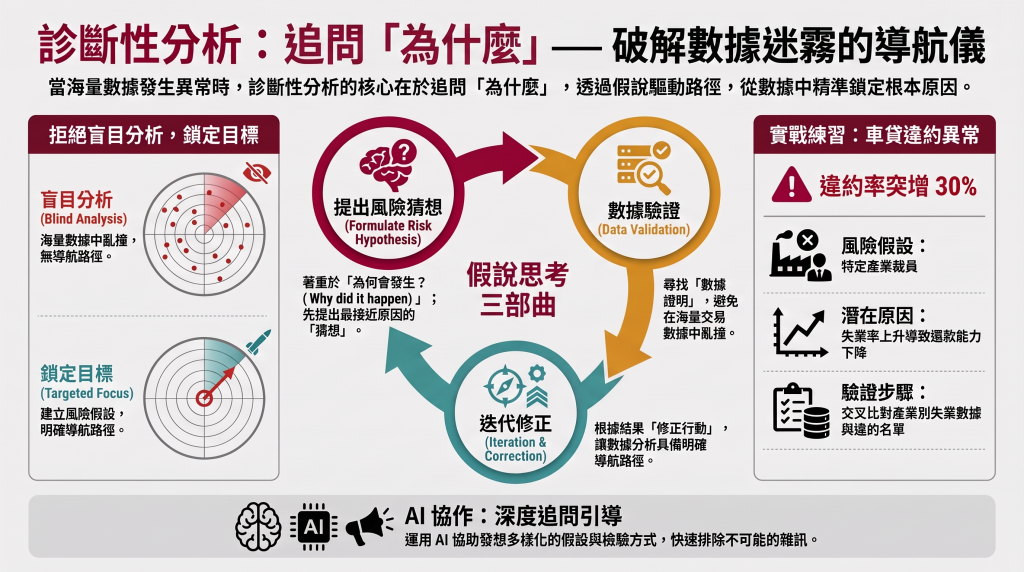
在銀行與金融風險控制的火場裡,如果我們缺乏明確的問題意識與風險目標,只會漫無目的在海量的交易數據中隨機摸索,這就跟不帶熱顯像儀、沒有攻擊目標就盲目衝進濃煙密佈的火場一樣危險。
當觀察到異常風控訊號(例如某分行車貸違約率突增)時,絕不能靠「大海撈針」式的瞎猜,必須運用 「假說思考法」 進行診斷性分析,精準鎖定起火點!
以下依照我們的「救災標準作業程序 (S.O.P)」進行全方位的實務拆解與實力演練:
在風控診斷的數據火場中,缺乏假說的盲目分析是導致資源耗盡且找不到主火場的致命盲點:
為了精準追查風險起火點,我們採用 「Gartner 診斷性分析 + 假說思考法(Hypothesis-Driven)」:
描述性分析只告訴我們「發生了什麼事(What happened?)」,而診斷性分析則直擊起火點——回答 「為何會發生?(Why did it happen?)」。
針對異常現象——「某分行車貸違約率突增 30%」,運用 AI 追問引導列出「風險假設、潛在原因(理由)、數據驗證步驟」。
# Role (System Prompt)
你是一位精通「車貸風險診斷與假說思考法」的金融風控審查專家。

# Task Objective
我們在最近一期的風控監測中觀察到一項異常現象:【某分行近兩個月的汽車貸款違約率突增 30%】。
請運用「假說思考法(Hypothesis-Driven Risk Analysis)」,幫我針對此異常進行診斷性分析。

# Output Requirements
請輸出結構化的 Markdown 診斷性分析表,內容包含:
1. 【風險假設 (Hypothesis)】:針對車貸違約突增提出 3 個最可能的根本原因猜想(涵蓋進件管道、宏觀/區域經濟衝擊、內部審查/人為道德風險)。
2. 【潛在原因與背後邏輯 (Reason)】:詳細說明該假設引發違約暴增的內部與外部運作機制。
3. 【數據驗證步驟 (Verification Steps)】:分別列出「現有資料庫可做之檢驗」與「需跨系統/外部串接數據之檢驗」。
| 假設編號 | 風險假設 (Hypothesis) | 潛在原因與背後邏輯 (Reason) | 數據驗證步驟 (Verification Steps) |
|---|---|---|---|
| 假設 1 | 外部合作二手車商集中進件人頭戶/超貸 (管道風險) | 該分行可能與特定二手車商或貸款經銷商過度合作。車商為衝業績,提供虛高車價評估或協助偽造財力證明,導致高風險人頭戶集中灌入。 | • 現有數據驗證:比對該分行車貸案件之「車商代碼(Dealer ID)」集中度,計算違約案件中來自前三大車商的占比是否異常過高(> 50%)。• 進階驗證:檢查違約車輛之「核貸金額 / 中古車市場行情均價」比例(LTV),排查是否有高估車價超貸現象。 |
| 假設 2 | 在地特定產業爆發裁員或減薪潮 (區域經濟風險) | 該分行轄區內主要支撐產業(如在地科技園區或大型製造廠)發生集體減薪或裁員,導致當地申貸客戶短期流動性枯竭。 | • 現有數據驗證:交叉分析違約客戶之「公司名稱」與「行業別」,檢視違約戶是否高度集中於特定企業。• 外部串接驗證:比對當地勞工局裁員通報或新聞事件,驗證客戶失業率與車貸違約的時間滯後關聯。 |
| 假設 3 | 分行內部徵授信門檻放寬與照會漏洞 (內部控管風險) | 該分行為了達成業績 KPIs,內部審查主管放寬了「收支比 (DTI)」或「信用分數」門檻,或是對保流程未落實(如電話照會走過場)。 | • 現有數據驗證:比對違約案件與正常案件的「平均 DTI」與「平均信用分數」,檢查違約戶在核貸時的風控門檻是否顯著偏低。• 稽核驗證:抽查該分行特定審查人員(Credit Officer ID)經手的案件違約率,檢視是否存在單一審核員案件違約率異常暴高情境。 |
「大海撈針迷失在數據裡,假說思考直擊起火點;猜想、驗證加疊代,診斷性分析最精準!」


 iThome鐵人賽
 看影片追技術