長照需要多少錢、怎麼申請?要開始準備了嗎?
隨著自己年齡漸長,看著家人開始出現歲月的痕跡,偶爾也會聽他們分享身體哪裡不舒服,這讓我意識到,長照是一道遲早要面對的必考題。雖然難免害怕,但在與家人討論前,總得先做足功課,作為未來的防禦準備。
註:本文補助方案與法規資料截至 2026 年 9 月
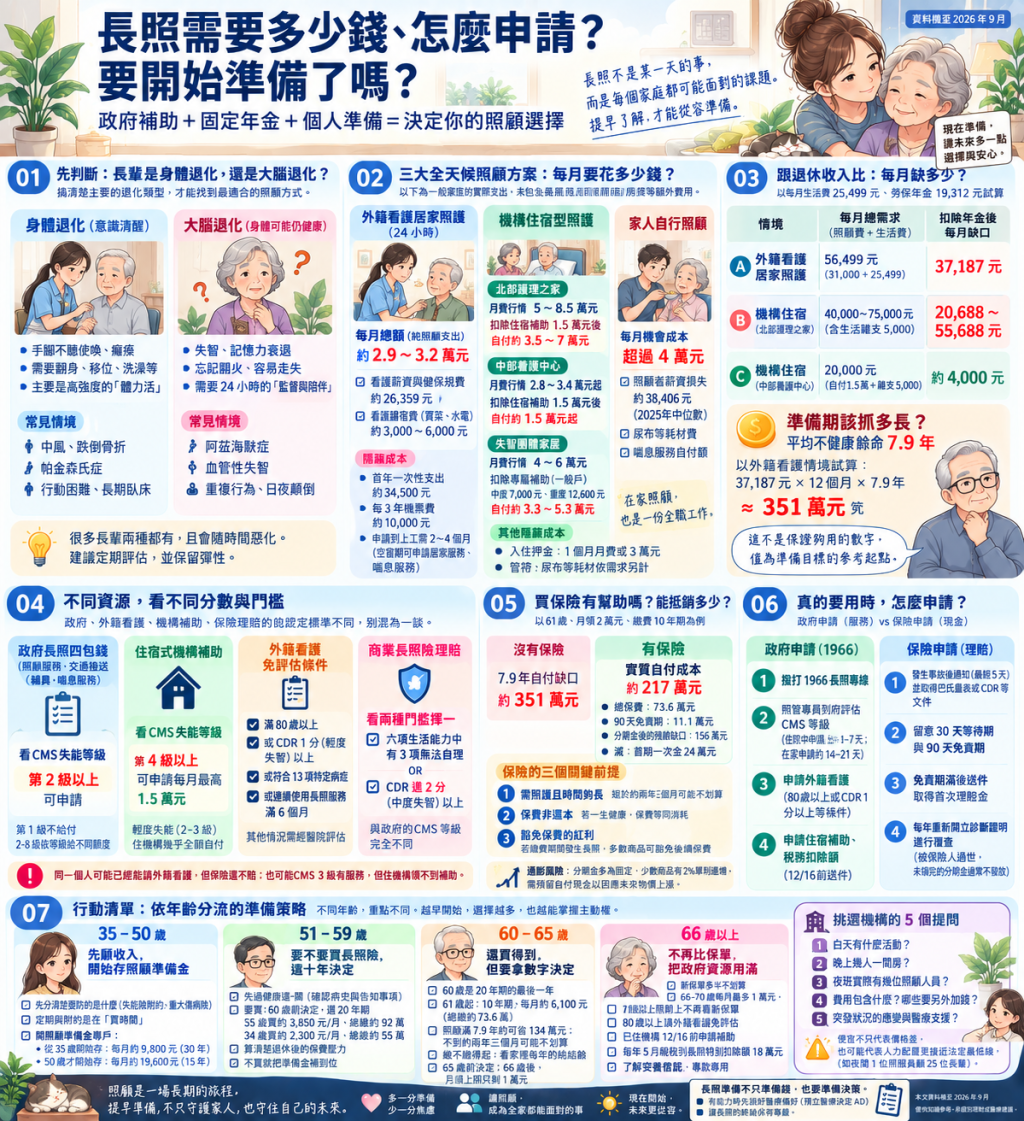
01. 長照的真實代價:三大全天候照顧方案與現金缺口試算
怎麼判斷長輩現在需要哪一種照顧?
長照(長期照顧)通常是因為老化、疾病或意外,導致長輩無法自己打理生活。但在開始算錢之前,我們得先釐清長輩到底是哪裡退化了,因為這決定了我們需要找什麼樣的幫手:
-
身體退化(意識清醒):主要是手腳不聽使喚或癱瘓。這需要的是高強度的「體力活」,例如幫忙翻身、抱上輪椅、洗澡。
-
大腦退化(身體健康):主要是失智。長輩可能還能走能跑,但會忘記關火或半夜跑出門。這需要的反而是 24 小時的「緊迫盯人」。
如果不先搞清楚長輩到底缺了哪一種能力,就不知道該請誰來幫忙。釐清需求後,接下來就是最現實的問題:有哪些照顧方式可以選?我們每個月得自掏腰包多少錢?
政府資源的極限:為何我們需要尋找其他出路?
首先要留意:政府的補助無法折現,且無法涵蓋 24 小時照顧。目前政府長照 3.0 提供俗稱的「長照四包錢」,其中額度最大的「照顧及專業服務」即使拿到最高級別(第 8 級)的 3.6 萬補助,換算成居服員到府的時數,一天也只能支撐幾個小時。
三大全天候照顧方案的「真實現金缺口」盤點
面臨需要「全天候」照顧的情境時,實務上通常有三種選擇。在評估負擔能力時,最常見的盲點是只算「照顧費」,卻忽略了長輩的「基本生活費」。
為了讓家屬能準確盤點資源,我們依據 114 年主計總處調查(對比勞保年金全體平均請領金額 19,312 元),統一採用「總支出(毛需求)- 政府補助 - 固定收入 = 純現金缺口」的邏輯,來拆解這三大方案:
(若長輩僅有國民年金每月數千元,缺口將遠大於此試算。)
方案 A:外籍看護居家照護(每月缺口約 3.7 萬)
選擇外籍看護最大的隱性成本在於**「時間」與「初期雜費」**。從申請到看護上工,實務上常見 2-4 個月的等待期。在這段空窗期,家屬往往必須聘請單價較高的本國籍 24 小時看護(每月高達 8.4 萬至 11 萬元)來救火,或密集使用政府居家與喘息服務。此外,首年還需額外支出約 34,500 元(含登記介紹費、引進雜費與意外險)。
度過陣痛期後,每月的常態現金缺口試算如下:
-
看護薪資與規費:約 26,359 元(含基本薪資與健保就安費。註:新聘泰國籍須再加約 9,500 元)。
-
看護膳宿費:約 4,500 元(買菜與水電實物成本)。
-
長輩居家生活費:約 25,499 元(指食、衣、行等維持原生活水準的日常消費,不含房租與房貸;若需繳房租或房貸需另外加計)。
-
每月總支出(毛需求):上述三項相加為 56,358 元。
-
扣除政府現金補助:0 元。很多人誤以為政府的長照額度可以拿來付外勞薪水,其實不行。政府完全不發放現金,雖然有保留 30% 的長照額度(約 3 千到 1.1 萬),但這筆額度只能用來「申請物理治療師到府」等專業服務,不能折現,也無法用來折抵看護的薪水或生活開銷。
-
扣除長輩固定收入:減去勞保年金 19,312 元。
-
每月純現金缺口:約 37,046 元。
方案 B:機構住宿型照護(每月缺口約 3,600~5.4 萬)
機構的選擇完全取決於長輩的退化類型:
-
針對身體退化的「護理之家 / 養護中心」:這是大家最熟悉的型態。
-
針對大腦退化的「失智團體家屋」:這是專為中重度失智(需符合至少一項失智行為)、但仍具備行動能力長輩設計的小規模機構,主打像「家」一樣的共居生活。全台僅 42 家、服務 600 多人(家數少的主因是台灣尚未將其納入長照給付,業者常面臨營運壓力。月費約 4 萬至 6 萬元,扣除專屬補助。以苗栗縣公告、一般戶為例,CDR 2 分補 7,000 元,若達 CDR 3 分補 12,600 元後,自付約 33,000 至 53,000 元。
以常見的護理之家與養護中心為例,北中南行情差異極大,在此我們將高低標合併試算財務缺口:
-
機構月費(含食宿與照顧):從中部基本養護中心的 30,000 元,到北部護理之家 45,000~80,000 元 不等(照顧需求越重越貴)。
-
醫療與耗材雜費:約 8,000 元(包含尿布耗材、就醫回診交通等。因食宿已含在機構月費中,故無須重複計算一般生活費)。
-
每月總支出(毛需求):上述相加約為 38,000~88,000 元。
-
扣除政府現金補助:減去住宿式機構專案補助(失能達 CMS 第 4 級以上,換算每月最高可領)15,000 元。
-
扣除長輩固定收入:減去勞保年金全體平均 19,312 元。
-
每月純現金缺口:低標每月缺約 3,688 元,高標則高達 53,688 元。
值得注意的是,若長輩僅依賴勞保平均年金與政府補助(合計約 3.4 萬元),家屬每月就算額外補貼 3、4 千元,也大約只夠勉強負擔中部最便宜那一級的養護中心。而這類收費較低的機構若預算吃緊,可能只能配置法定最低人力(例如夜間 1 位照服員照顧 25 位長輩),家屬在財務過關之餘,仍需考量實際的照顧品質。
方案 C:家人自行照顧(現金最省,隱性成本最高)
-
實質財務損失(機會成本):超過 40,000 元。這包含了照顧者若辭職必須承擔的薪資損失(以 2025 受僱員工經常性薪資中位數計,約 38,406 元),再加上長輩日常所需的尿布耗材與政府喘息服務自付額。
-
空間與環境陷阱:「在家終老」聽起來最溫馨,但如果家裡是一棟沒有電梯的老公寓、浴室沒有防滑扶手、走道窄到輪椅推不進去,那不僅是長輩的跌倒危機,也會大幅加重照顧者的勞損。評估自己照顧前,必須先檢視住家環境是否具備無障礙支持。
-
專業外包的掙扎:面對機構,家屬常有「送去就是遺棄」的罪惡感。但實務上,若把高強度的身體照顧外包給具備專業設備與人力的機構,家屬反而能維持較好的生活品質與單純的陪伴關係。
-
無形的身心損耗:長期的高壓極易引發照顧者憂鬱,這是難以用金錢衡量的代價。
終極命題:這場仗到底要打多久?
在準備資金時,最大的未知數是「時間」。以內政部的平均壽命(80.77 歲)減去衛福部的健康平均餘命(72.86 歲)推算,國人「不健康餘命」約為 7.9 年。這包含住院、重大傷病等所有不健康的年數,可作為長照準備期的「上限參考」。以外籍看護撐滿 7.9 年估算,單一長輩總缺口(3.7萬 × 12個月 × 7.9年)約 351 萬元。由於時間取上限、費用取最低標,且未計入通膨與醫療雜費,這並非保證夠用的絕對值,而是準備目標的參考起點。
02. 財務準備:買保險有幫助嗎?能完全抵銷缺口嗎?
面對這 351 萬的缺口,台灣採取稅收制的福利服務,除中低收入戶的「中低收入老人特別照顧津貼」(照顧者每月 5,000 元,但長輩若已使用居家服務、聘請看護或住機構就不能領)外,一般家庭完全自己負擔,長照 3.0 原則上只給服務、不給家屬現金。缺口的填補仍需仰賴「個人儲蓄」與「商業保險」。
商業保險的真實槓桿:351 萬缺口能擋掉多少?
長照類保險的理賠結構,通常包含一筆「一次性保險金」(以南山溢路陪伴為例,約等於一年份的分期金,例如每月領 2 萬的保單,一次金約 24 萬元)與定期的「分期保險金」(按月或按年給付)。
以每月缺口約 3.7 萬元 為例進行保費與理賠試算:
假設一位 61 歲民眾購買了每月理賠 20,000 元、繳費 10 年期的長照險,10 年總保費約需 73.6 萬元。當長照狀態發生時,多數長照險會啟動「豁免保費」機制,這筆分期理賠能實質將每月現金流缺口壓縮至 17,000 元(補充注意,前 90 天免責期第一個月至第三個月無法獲得理賠):
-
沒有保險時的純現金支出:7.9 年的自付現金缺口約 351 萬。
-
有保險時的實質現金支出:總保費成本(73.6萬) + 90天免責期全額自付缺口(11.1萬) + 剩餘 7.65 年的殘餘缺口(17,000元 × 12個月 × 7.65年 ≈ 156萬) - 首期一次金(24萬) = 總自付成本約 217 萬元。
保單雖難 100% 抵銷費用且條款嚴格,但若成功啟動理賠,確實能將 351 萬的支出降至 217 萬,減輕財務壓力。
買保單前需留意的三個「賭局」
然而,此推論有三個前提,也是評估時可思考的面向:
-
需照護且時間夠長:省下百萬的前提是「真的發生長照且長達 7.9 年」。若照顧不到約兩年三個月,領回的理賠金會少於總保費。
-
保費非還本:若長輩一生健康未動用長照資源,這 73.6 萬的保費就等同消耗(非還本型商品)。
-
豁免保費的紅利:73.6 萬是「最多繳納的金額」,若在繳費期間(如第 3 年)即發生長照,後續剩餘保費多數皆能獲得豁免。
需留意通膨風險:長照險分期金多數固定不變,少數商品(如溢路陪伴)才有 2% 單利遞增。照顧服務費與物價每年都在漲,通膨會慢慢吃掉理賠金的購買力,這也是必須預留自付現金的原因。
03. 真的要用時怎麼評估與申請?政府與保險的雙軌 SOP
當長照需求發生時,政府資源(給服務)與商業保險(給現金)的認定標準完全不同,這也是實務上最容易產生誤解的地方。
1. 政府怎麼衡量需求?(換取照顧服務)
政府的邏輯是「評估你的失能程度,決定給你多少服務額度」。
-
啟動評估的兩個入口:如果長輩還在住院,出院前應直接找醫院的「出院準備服務中心」評估,最快出院後 1 到 7 天就能讓居服員或輔具接手;如果長輩是在家中逐漸衰弱,則是撥打「1966 長照專線」,由照管專員到府評估(通常需等待 14-21 天)。
-
CMS 評估機制的底層邏輯:照管專員看 10 項日常生活能力、8 項家務能力(煮飯、購物等)、短期記憶,以及 14 種行為問題(各問每週發生幾天),綜合算出 CMS 1-8 級。第 1 級算未失能(不給付),2-8 級對應不同的額度。
-
外籍看護申請:並非想請就能請。80 歲以上長輩可免巴氏量表評估;此外,若神經科或精神科診斷載明 CDR 1 分(輕度失智)以上亦可免評估。其餘需經醫院評估,或符合 13 項特定病症、連續使用長照服務滿 6 個月等條件。
-
金錢類補助(住宿與稅務):包含前述的住宿式機構補助(最高每月 1.5 萬,12 月 16 日前送件)。此外,每年 5 月申報綜合所得稅時,符合資格者可申報每人每年 18 萬元的長照特別扣除額(需留意排富條款:適用稅率 20% 以上、股利分開計稅、或基本所得超過 750 萬的家庭皆不能適用)。
2. 商業保險怎麼理賠?(換取現金)
商業保險能提供最靈活的現金,但挑選方案與理賠流程皆有嚴格規範。
(a) 有哪些險種方案可以參考?
市面上常見與長照相關的險種主要有三類:
-
特定傷病險(類長照):需罹患保單明確列舉的特定疾病才予理賠。
-
長照險:不限定病因,包含疾病、意外或自然老化。目前市場上能涵蓋單純「自然老化衰弱」的險種,主要僅剩長照險。
-
失能扶助險(保證終身型已成絕響):依據 11 級失能表理賠。過去因理賠標準相對明確備受青睞。然而,因應 2026 年 IFRS 17 與 TW-ICS 上路,壽險業朝「去長期保證化」調整,「終身型」失能險已全面停售。目前市面上並非完全沒有失能險,而是僅存「一年期附約」,這類保單多為非保證續保,且隨著年齡增長保費會大幅飆升(常見續保上限為 75 至 85 歲),已無法作為長照的終身防護網。
(b) 什麼樣的方案要注意、要避免?
-
避開「還本型」保單:具備「身故退還保費」機制的保單保費極高,會嚴重卡死資金流動性,排擠當下的生活品質。
-
注意「健康告知」陷阱:根據評議決定書 3381 號,保戶若聽信業務員建議在健康聲明書上勾選「否」,發生理賠爭議時,保單將面臨解除且保費可能不予退還。需誠實告知。
(c) 屬於商業類的理賠怎麼申請?(端到端流程)
實務理賠的完整 3 步驟如下:
-
Step 1. 通知與確診:發生事故後,家屬需依保單約定的期限通知(最短不得少於 5 天)。接著前往醫院,由專科醫師開立巴氏量表或 CDR(臨床失智量表)等指定證明文件。
-
Step 2. 留意等待期與熬過 90 天免責期:投保初期部分商品有「30 天等待期」(期間內因疾病造成的失能不賠)。若確認符合狀態並取得診斷書後,需開始起算 90 天的免責期。免責期滿且被保險人持續存活並處於長照狀態,此時正式向保險公司送件,才會撥付首次理賠金。這 90 天的照顧費需全額自付。
-
Step 3. 年度覆查與生存確認:請領分期理賠金的期間,每年均需重新提交新的診斷證明以覆查狀態。此外,被保險人一旦過世,剩下未領完的分期金通常不予發放(除非該保單明示有保證給付機制)。
04. 實務上的落差:家屬常見的三大理賠爭議
許多長照險的爭議在於「理想與現實的落差」。綜合金融消費評議中心的案例與網路論壇(如 PTT 保險板、Dcard)家屬的真實回饋,實務上最常引發抱怨與拒賠的有以下三大痛點:
-
條款的「魔鬼門檻」:生理與認知的認定落差
長照險理賠通常分為生理與認知兩類,但兩者的門檻都極度嚴格,與家屬的實際照顧體感常有落差:
-
生理障礙:通常要求「6 項中有 3 項無法自理」(進食、移位、如廁、沐浴、平地行動、更衣)。實務上,長輩就算「只差扣釦子、拉拉鍊需要人幫忙」,更衣這項依然不算障礙;「自己推得動輪椅」平地行動就不算。許多家屬看長輩已臥床大半時間,送件卻因為這幾項「勉強能做」被打回票。
-
認知障礙(失智):通常要求 CDR 達 2 分(中度)以上。但實務上,長輩在 CDR 1 分(輕度失智)時,可能就已會走失、忘記關火,嚴重需要人看顧。《報導者》就曾記錄過家屬在長輩輕度失智時申請理賠,被連拒兩次,直到第三次靠長照機構撰寫的行為描述才勉強獲賠。
-
政府核定失能,不等於保單會賠
最常發生的錯覺是「長輩已經拿到政府長照的失能等級,保險公司憑什麼不賠?」因為兩者標準完全脫鉤。政府評估是為了分配服務資源(看 10 項能力與 14 種行為等),保險公司則是嚴格死守條款(也就是前述的 6 項生活能力或 CDR 2 分)。根據金融消費評議中心案例(評議決定書 266 號),曾有申請人被政府評為第 2 級失能,但因未達保單條款標準,依然遭到合法拒賠。若遇理賠拒絕,保戶可申請免費評議,但 2025 年所有保險爭議合計(含部分勝出)消費者勝出比例僅約 7.4%,凸顯條款認定的嚴謹。
-
每年必須重新開立證明的折磨
家屬常以為理賠只要過關就能「一勞永逸」,但依據示範條款第 14 條規定,所有長照險每年均需重新開立診斷書覆查(即前述的 Step 3)。如果是漸凍人、癱瘓或重度失智的長輩,每年還要勞師動眾帶去大醫院,或自費請醫師到府重新評估(以高雄市為例,每次約 3,000 元且交通費另計,全國無統一價),這對家屬是相當大的身心與行政消耗。
05. 行動清單:依年齡的資金策略與挑選 Checklist
依據自身現金流客觀評估,建議可逐步展開以下盤點與規劃:
針對 35~50 歲的世代:先顧收入,再開始存照顧準備金
-
先分清楚要防的是什麼:這個年紀最怕的是倒下後不能工作。長照險要六項生活能力有三項需要人協助、或中度失智才理賠,許多讓人無法工作的狀況(如癌症治療期、仍能自理的中風)不在範圍內。對應「失去收入」的,是失能險附約(依失能等級理賠)與重大傷病險。
-
定期與附約是在「買緩衝空間」:用較低的保費,顧住還在工作、家裡最需要你收入的這段期間。失能險一年期附約常見可續保到 75–85 歲,但多為非保證續保,年紀越大越貴。
-
現在就開一個照顧準備金專戶:保障期滿後才是風險最高的年紀(失能率 80–84 歲 31.9%、85–89 歲 48.6%)。目標金額可以用方案 A:一位長輩在家請外籍看護 7.9 年,約 351 萬元。從 35 歲開始存,30 年每月約 9,800 元;拖到 50 歲才開始,15 年每月要存約 19,600 元(未計投資報酬與通膨,由於是三、四十年後才會用到的錢,須考量購買力縮水,僅為參考點)。
針對 51~59 歲的世代:要不要買長照險,這十年決定
-
先過健康這一關:五十多歲是慢性病開始出現的年紀。先確認有沒有要保書常問的項目(近期就醫、中風、失智、退化性關節炎、脊椎病變等);有的話,先問能不能買,再談要不要買。
-
要買,60 歲前決定、選 20 年期:以南山溢路陪伴換算成每月領 2 萬元,55 歲買約每月 3,850 元、繳到 74 歲、總繳約 92 萬元,照顧要超過約 3 年才回本;同一張保單 34 歲買,總繳約 55 萬元、1.5 年就回本。越晚買,越要確定自己繳得完。
-
算清楚退休後的保費壓力:55 歲買 20 年期,退休後還要再繳 10 年。必須客觀評估退休金扣除日常開銷後,是否還能每年穩定擠出這筆保費而不影響生活品質。
-
決定不買,就把準備金補到位:離退休還有約十年,這是存到 351 萬元目標的最後一段時間。
針對 60~65 歲的世代:還買得到,但要拿數字決定
-
60 歲是 20 年期的最後一年:61 歲起只剩 10 年期。以 61 歲男性為例,每月領 2 萬約每月保費 6,100 元,10 年總繳約 73.6 萬元。
-
這是拿 73.6 萬換「照顧拖很久」的保障:照顧不到約兩年三個月、或一輩子沒用上,繳的比領的多;照顧滿 7.9 年,則可省下約 134 萬元(詳見前述的商業保險試算)。
-
繳不繳得起,看家裡每年的純結餘:若發現一年保費(如 7.4 萬)會吃掉整戶家庭每年結餘的大半,甚至影響日常運作,就應認真考慮不買保單,直接把錢留著當現金準備金。要買的話,65 歲前決定;66 歲後,每月理賠上限只剩 1 萬元。
針對 66 歲以上的世代:把政府資源用滿,71 歲以上不再比保單
-
新保單能補的額度十分有限:66 到 70 歲若身體健康,還有約四張可買,但每月最多領 1 萬元,補不到外籍看護缺口(約 3.7 萬元)的三成;71 歲以後及已確診者,原則上不用再看保單了。
-
善用政府資源:80 歲以上請外籍看護免評估;已住機構的,需留意 2026 年住宿式補助的時效(12 月 16 日為 2026 年度最終受理日,逾期不受理);每年 5 月報稅列長照特別扣除額 18 萬元。
-
選機構看實際排班人力:便宜的養護機構可能只配法定最低人力(夜間 1 位照服員顧 25 位長輩),入住前實地看夜班實際有幾個人。
-
老本專款專用:長輩名下有資產的,可以了解銀行的「安養信託」,讓錢只能用在自己的照顧與醫療,防範詐騙與失智後被挪用。
06. 挑選照顧方式與機構的「提問 Checklist」
當現金流準備好,真正要為長輩做決定時,不管是挑選養護中心、護理之家還是居家服務,可帶著這份清單去現場,透過以下問題了解機構的實際照顧品質:
1. 準備初期,可先確認兩個問題:
-
我們的現金流極限在哪?(使用前述的「純現金缺口試算法」,算出不賣房、不動用退休老本的前提下,每月能擠出的現金上限)
-
長輩最在意的「底線」是什麼?(是絕對不想離開家?還是怕一個人在家無聊、想要有人聊天?這決定了要選居服、日照還是住機構。)
2. 現場實地參訪的 5 個提問:
-
白天有什麼活動?(判斷長輩是能參與社交與復健,還是整天只能躺在床上看天花板、盯著電視。)
-
晚上幾個人一間房?(影響睡眠品質、隱私,以及傳染病發生時的群聚風險。)
-
夜班「實際」有幾位照顧人員?(不要問法定編制,要看實際排班。這直接決定長輩半夜想上廁所、或不舒服按鈴時,需要等 5 分鐘還是 30 分鐘。)
-
費用包含什麼?不包含什麼?(月費看似便宜,但尿布衛材、鼻胃管/導尿管護理、甚至就醫時的交通接送,是不是全部要另外加錢?)
-
突發狀況的應變與醫療支援?(是不是 24 小時全覆蓋?半夜發燒或跌倒時,機構的第一反應是什麼?駐診醫師多久來一次?)
3. 價值觀與尊嚴的最終對齊:
-
簽署「預立醫療決定」(AD):這需在本人「具備完全行為能力」時及早辦理(長輩一旦失智到無法判斷就簽不了了)。流程上需與至少一位二親等內的家屬共同到醫院進行「預立醫療照護諮商」,再經公證,或由兩位以上具完全行為能力者在場見證後,註記於健保卡上。它僅在法定情況(末期、不可逆昏迷、永久植物人、極重度失智等)生效,可拒絕的除插管、氣切外,也包含長照中最關鍵的「鼻胃管灌食」。預立醫療決定能把身體決定權還給當事人,讓長照的終點保有尊嚴,避免家屬在緊急時刻面臨搶救與否的兩難。
結語:釐清責任邊界,為了父母,也為了未來的自己
面對長照,我們心底最大的恐懼,往往來自於「我不確定自己能不能把這件事做好」。我們害怕做錯決定、害怕錢不夠用、害怕自己撐不下去。
但或許,沒有完美的標準答案。每個月能擠出多少錢、長輩退化的程度、家庭成員間的共識,這些條件都是變動的。更重要的是,長照不該是單一代別全部扛下的責任。長輩自己的老本與退休金理應優先用於自身的照顧;而身為子女的我們,除了協助盤點資源,更要守住自己的財務界線。
我們現在學著去算這些冰冷的數字、勇敢地與家人開啟對話,不僅是為了應對眼前的父母長照題,更是為了我們自己的未來。在現代社會,多數人有很大的機率不會有小孩,或者就算有,也不會希望成為他們未來的重擔。
這篇文章沒辦法解決所有難題,實際上,還是要多找幾家保險公司諮詢看看,但希望這些資訊能成為客觀對話的起點。提早了解彼此的財務狀況,就是我們能為兩個世代,做得最好準備。



 iThome鐵人賽
 看影片追技術