
在上一篇,探索對物理世界應對的基本概念。而回歸現況,看著手機裡不斷跳動的股市行情與 AI 狂飆的新聞時,總會有一絲好奇:明明 AI 發展那麼快,股市屢創新高,太過美好,反而讓人好奇,是不是一種溫水煮青蛙,有沒有哪裡怪怪的呢?
為了解開這種焦慮,我想從歷史開始看。
當人們談論「市場崩盤」或「經濟危機」時,可以直接回顧過去,歷史上的崩盤可分為兩種截然不同的類型:
第一種是 「底層信用破裂」 的危機,例如 2008 年的金融海嘯。當時是社會最基層的次級房貸違約引發連鎖反應,導致全球流動性瞬間枯竭,跨國金融機構接連倒閉。這是一種從底層向上燒的毀滅性大火。
第二種是 「頂層估值泡沫」 的危機,例如 2000 年的達康(Dot-com)泡沫。當時美國家庭的信用極度健康,但資金對網際網路的未來抱持著不切實際的狂熱。當資金退潮、獲利預期無法兌現時,殺傷力甚至比實體危機更長久。
對比,2020 年的 COVID 疫情(流動性危機),S&P 500 雖然在 33 天內暴跌 33.9%,但僅花了 4.9 個月就回本;反觀 2000 年的網路泡沫(估值危機),NASDAQ 暴跌 77.9%,足足花了約 15 年才回到當年的高點,上述可作為基本參照點。
過去的經濟規律往往是「需求在哪裡、週期有什麼變化,資金就往哪裡去」。但現在的規律變了?哪裡有底層技術的突破與生產力變革,資金與國力就會往哪裡集中。這波 AI 發展的狂潮,最初並不是來自大眾消費市場的需求,而是源自演算法與算力疊加後的科技突破。當新技術解鎖了前所未有的應用場景,它自己創造了巨大的市場,吸引全球資本與注意力如海嘯般湧入,強行拉出了一條全新的增長曲線。
攤開 2019 年到 2026 年的世界實質 GDP 變化,疫情後的復甦是一條極度撕裂的「K 型岔路」。
以 2019 年為基期(100),到了 2026 年,越南(149.5)、台灣(145.6,依主計總處預測)、新加坡(128.1)與馬來西亞(127.4)等國,成長皆大幅高於美國(117.7)。然而,這並非單純的疫情紅利,而是未能掌握 AI 供應鏈、或未能承接供應鏈移轉的國家,正迅速被世界拋下。
最極端的例子是日本,受制於長期的經濟停滯與日圓結構性貶值,它是二十六年來規模相對萎縮最多的經濟體:2000 年它占全球名目 GDP 的 14.7%,到了 2026 年只剩 3.5%;以美元計的名目 GDP 甚至從 5.04 兆降到 4.38 兆,整整縮水倒退。
反觀歐洲的傳統工業強國,卻面臨各自的困境。英國(106.5)的落後來自 2020 年疫情期間高達 10% 的 GDP 歷史性萎縮;法國(106.1)受制於高漲的財政壓力;曾被譽為歐洲火車頭的德國(100.9),則在俄羅斯天然氣斷供後能源價格變高,在中國競爭夾擊下,幾乎在原地打轉。
世界不再是同步成長的,資源正以前所未有的速度,朝著掌握關鍵技術、或卡在供應鏈關鍵位置的國家集中。
如果我們把鏡頭拉近到台灣內部,這種差距更為明顯。
根據 IMF 的數據,台灣的人均 GDP 在 2024 年超越日本,並在 2025 年高於韓國。搭配上極低的失業率(約 3.4%)與相對溫和的通膨(CPI 約 1.84%),總體經濟帳面看來一片大好。然而,為什麼許多人在日常生活中感受不到這份景氣?因為資源產生了極端的 K 型型態:
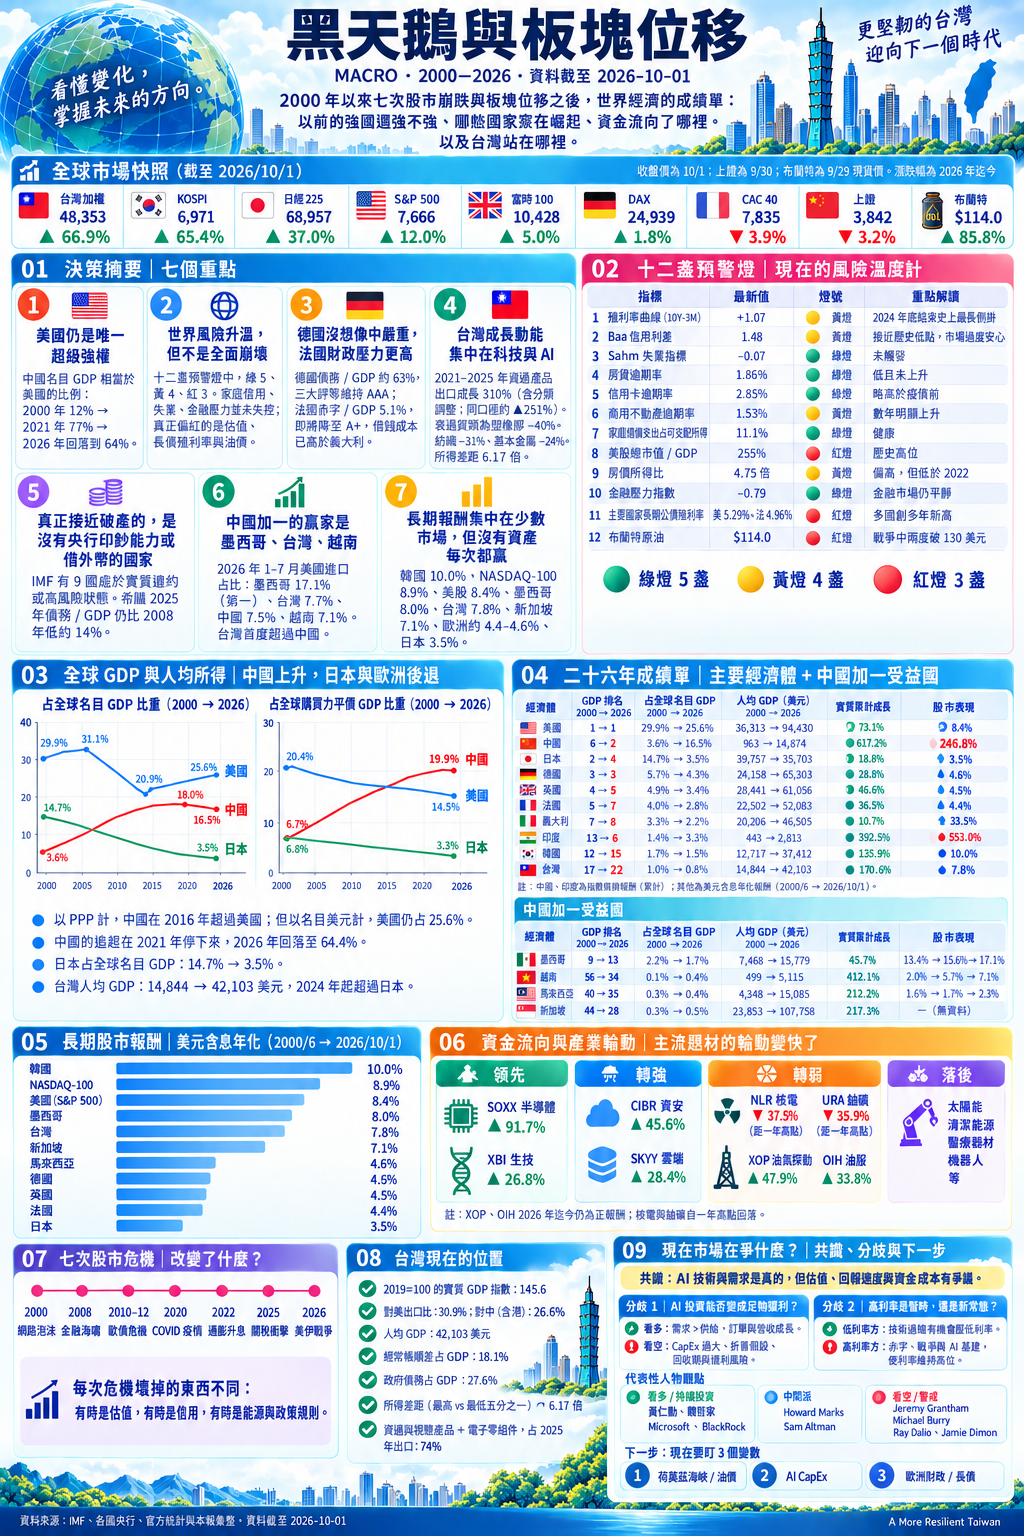
*註:數據截至 2026/10/1,部分為 AI 自行計算,可能有些微誤差,請以官方原始資料為準。不構成投資建議。
因為資源的極致集中,帶來了現代社會最致命的結構風險。這不是傳統意義上局部零件壞掉的單點故障(SPOF),而是 一個看似微小的單點故障,卻會瞬間牽動、並癱瘓整個系統鏈路(Systemic SPOF) 。
2024 年資安軟體 CrowdStrike 一個例行更新瑕疵,瞬間導致全球航班停飛、醫院癱瘓、跨國銀行無法運作,就是最典型的警世鐘。這揭示了現代社會追求「極致效率」與「利潤最大化」所帶來的副作用。我們以為系統是去中心化且具備韌性的,但實際上,當整個生態系高度綁定在少數幾個超級節點上時,只要拔掉最底層的一塊磚,整棟大樓就會引發毀滅性的連鎖反應。
回到我們自身,這正是許多科技業從業人員的盲區。
科技業從業人員往往認為身處最具成長性的產業,領取豐厚的薪資與股票分紅,並將現金全數投入 QQQ 或科技類 ETF,是最穩健的配置。然而,這在個人資產負債表上形成了高度集中的單點故障:主要現金流(薪資)與主要資產(投資)高度正相關。當產業週期反轉或地緣政治黑天鵝降臨,便可能同時面臨裁員的斷炊危機與資產腰斬的窘境。
當我們的資產與收入都高度集中時,是什麼力量最有可能扣下「週期反轉」的扳機?答案是利率。
要看懂這場系統性危機的波動,我們必須盯緊 利率 。利率本質上就是「錢的價格」,當央行升息或降息時,這股力量會直接改變企業的借貸成本與家庭的消費意願,進而決定實體經濟的冷熱。
然而,利率的影響並非直上直下的簡單公式。當利率變動時,它會透過以下四個層面傳導到我們身上,並在現實中產生許多與直覺相悖的例外:
借鑑歷史事件,回推哪些指標,如果提前注意,可能提前發生風險,尤其以會直接影響全球金融、與 AI 超級週期的美國經濟數據來說,AI 幫忙挑選了 12 個值得關注的指標。
舉例,2008 年金融海嘯爆發前夕,股市估值可能還算正常,房貸與信用卡逾期率才剛開始攀升(直到 2009–2010 年才見頂,屬於落後指標),但**家庭償債比(底層 P0 指標)卻早已悄悄飆升突破 15.6% 亮起紅燈,這就是典型的「底層信用破裂」前兆。反觀 2000 年的網路泡沫破裂前,美國家庭的信用與還款能力極度健康(全是綠燈),但股市總市值對 GDP 的估值(頂層 P0 指標)**卻已經亮起極度危險的紅燈,最終引發「頂層估值崩盤」。
要注意的是,並不是「12 盞燈全亮紅燈」,危機才會爆發。當所有燈都亮紅燈時,危機往往已經見底了。真正關鍵的,是去看 「哪一個區塊的燈號率先變色」 、那一區塊代表什麼。
這五盞燈是經濟的地基。只要它們保持綠燈,就代表社會最基層的家庭財務與銀行的現金流沒有斷裂,屬於「結構正在好轉或保持穩健」的安心訊號。
[2008 次貸的損害確認指標]:這是衡量「有多少人繳不出房貸」的硬指標。2008 年海嘯前夕它才開始上升,2010 年高峰達到 11.48%。目前僅有 1.86%,顯示多數家庭在經歷這波升息後依然扛得住,沒有出現斷頭潮。[2008 金融海嘯核心指標]:衡量家庭每個月賺的錢,有多少比例必須拿去還本付息。目前的 11.1% 遠低於 2007 年第四季海嘯前夕的 15.8%,顯示民間現金流負擔極輕。[底層消費緊縮前兆]:信用卡通常是個人財務崩盤時最先被犧牲的防線(因為利率最高)。目前雖有微幅上升,但 2.85% 仍在歷史安全範圍內,顯示消費底氣還在。[極度敏銳但曾誤報的衰退指標]:這是一個敏銳的衰退預測指標(當近 3 個月失業率均值,比前 12 個月內最低的 3 個月均值高出 0.5 個百分點時,通常代表陷入衰退)。雖然曾在 2024 年 7 到 9 月短暫觸發市場恐慌(事後證明為誤報),但目前已回落至 -0.07 的安全水位,代表就業大樑依舊穩固。[2008 雷曼時刻與 2020 疫情的危機溫度計]:由各項利差與市場波動率綜合而成。負值代表當前的金融體系流動性充裕,壓力低於歷史平均,銀行間沒有出現不敢互借的恐慌。黃燈區是我們必須開始「提高防禦意識」的訊號。它代表市場出現了結構性的扭曲,或者投資人處於極度自滿的狀態。
[2000 網路泡沫與 2008 衰退的倒數計時]:
[企業盲目擴張與泡沫破裂前兆]:利差是指「企業發債的利率」與「無風險公債利率」的差距。當投資級中最低階的 Baa 級公司債利差極低時,代表投資人為了多賺一點點利息,願意閉著眼睛借錢給體質較差的公司。這種「完全不怕企業倒閉」的極度樂觀與自滿,往往是市場即將面臨劇烈修正的前兆。[地區性銀行資產負債表的隱患]:疫情後遠距工作的普及,讓美國商辦大樓的空置率居高不下。這個逾期率從低點算起,四年來漲幅約 1.4 倍,雖然目前被限縮在特定商辦領域,但仍是一顆隨時可能牽動中小型銀行資產品質的未爆彈。[實體經濟消費力的長期隱患]:雖然買房痛苦指數已從 2022 年 5.81 倍的歷史頂點回落,但高昂的房價與房貸利率,依然壓抑了中產階級在其他領域的消費能力,是實體經濟的一道隱患。紅燈區代表長期的結構性隱患,這也是為什麼我們在資產配置時,必須刻意保留足夠的防禦冗餘。
[2000 網路泡沫頂層估值指標]:這是巴菲特最愛用來衡量股市整體是便宜還是昂貴的指標。截至 2026 年 4 月,股市總市值達到實體經濟 GDP 的 2.5 倍以上,創下了歷史新高。這波上漲確實有強勁的 AI 企業獲利撐腰,所以它不是純粹「做夢」的無基之彈;但極度高昂的估值意味著,市場已經完美計價了未來十年的繁榮。真正的風險在於:「一旦極高的企業獲利預期無法如實兌現,高處不勝寒的估值將面臨極大下修壓力。」[2012 歐債危機與未來主權單點故障核心]:這是一顆長期的定時炸彈。在經歷了疫情期間的瘋狂印鈔與高利率環境後,美國 10 年期公債殖利率在 9/30 達 5.29%(創 2002 年以來最高),法國也達 4.96%。美國 2026 財年的淨利息支出預估約占 GDP 的 3.3%;德國 2029 年的利息支出更預計將超過聯邦支出的 11%。各國政府為了還利息,財政刺激的空間被極度壓縮,這限制了未來遇到危機時政府出手救援的能力。
[1970 滯脹與 2026 地緣政治通膨變數]:原油是一切實體經濟運作與製造業的成本源頭。2026 年 4 月初美伊衝突導致布蘭特原油現貨衝到 138 美元,即便到了 9 月下旬仍在 110 美元以上高位震盪。油價的居高不下讓通膨變得極度黏滯,更迫使聯準會在 2026 年 9 月被迫再度升息一碼。這種因為地緣政治而非經濟過熱引發的「被動升息」,是實體經濟最頭痛的變數。所謂「景氣好不好」,回歸到本質就是:底層人民有沒有錢賺、房貸還不還得起、生活壓力大不大?而頂層的上位者與資本市場,是否處於非理性的瘋狂?
看完了上述的 12 盞預警燈,可以大致了解當前宏觀結構: 「信用底盤全是綠燈、頂層估值與大國財政卻亮著紅燈」 。
如果用一句話來總結這 12 盞燈給出的美國總經狀態,那就是:「無需擔憂末日式的崩潰,但需防範資產估值的漫長清洗。」 總結近兩年的預期,底層生活面相對無虞,但投資部位必須保持高度防禦意識 。
美國之所以能得出「生活上安心」的結論,是因為那 5 盞綠燈全數落在一般人的口袋。多數美國家庭鎖定了固定房貸,這排除了 2008 年式的全面毀滅劇本(儘管仍有 SVB 這類因資產期限錯配而倒閉的地區銀行)。
危險不在底層,而在「頂層的狂歡」。紅燈區的巴菲特指標飆高,與黃燈區的信用利差極低,意味著市場定價已經把 AI 未來十年的完美劇本,全數提前算進了今天的股價。市場目前處於「完全不容許犯錯」的極度樂觀狀態。
回顧歷史,這種「底層健康、但頂層狂歡」所引發的危機,有兩個最經典的教訓:
觀察 2026 年頂尖機構與市場資金動向,多空雙方對「AI 是真的」並無爭議,其爭論焦點已收斂為兩個核心假設。
看多派(如 NVIDIA 與微軟高層)著眼於龐大的在手訂單與供給缺口;警戒派則擔憂過度投資與債務期限錯配。
客觀而言,這是一道數學題。企業端對軟體服務(SaaS)的預算總量並未瞬間翻倍,而是將原先的訂閱資金轉移到具備 AI 落地能力的服務商上(這類服務商通常配備 FDE 與 FDPM 協助解決商業痛點)。若應用端營收增長追不上基礎設施高達一兆美元的資本支出,勢必會引發微觀層面的現金流斷裂。
國際清算銀行 (BIS) 警告,五大雲端業者的資本支出已超越獲利並轉向舉債。帳上滿手現金的巨頭能撐過陣痛期,但如同 OpenAI 執行長 Sam Altman 所言,市場上出現了許多「沒有營收或客戶的新興雲端算力商」。從此現象推論,過度借貸買 GPU 卻租不出去的二三線算力公司,極可能成為第一波破產對象(空頭如 Michael Burry 更認為大型雲端巨頭可能少認列了設備折舊,隱藏真實獲利危機)。
目前的規模比較像是一場「局部爆」的估值大清洗。算力商的債權多半掌握在創投或私募信貸手中,並未如當年次貸般大規模證券化。然而,BIS(2026 年 6 月年度經濟報告)、IMF(2026 年 4 月全球金融穩定報告)與摩根大通執行長 Dimon 皆對影子銀行風險發出警告,潛在的傳導管道可能包括銀行對私募信貸的放款、壽險業持有的私募信貸,以及資料中心證券化。
這場清洗的結局,可能是破產算力商遭清算,其 GPU 被科技巨頭折價收購;猶如 2000 年網路泡沫時,電信商破產留下的便宜光纖,最終滋養了 Web 2.0 巨頭。
通膨的黏滯與地緣政治變數,已迫使聯準會在 2026 年 9 月重啟升息。摩根大通 Jamie Dimon、橋水基金 Ray Dalio 等人皆指出,龐大的政府赤字與 AI 基礎建設的資金排擠效應,會讓長天期利率維持在 5% 上下的高檔。居高不下的「資金價格」,對目前極高的股市估值形成巨大壓抑。
機構的長短期觀點也出現落差。近期看多美股的高盛 (Goldman Sachs),其模型對標普 500 未來十年的年化報酬預測僅 6.5%,不及過去十年(13.5%)的一半(這類長期模型擅長判斷方向,數字本身誤差常常很大,不適合拿來決定何時進出場)。
另一方面,常被解讀為「抱現金等崩盤」的波克夏 (Berkshire Hathaway),接班人 Greg Abel 在 2026 年第二季結束了連續 14 季的淨賣出,轉為淨買進(新增 Alphabet、加碼建商等),顯示價值投資者並非單純退縮,而是在等待結構性錯殺的時機進行戰略部署。
綜合歷史與上述的機構動向,我們可以看出,目前股市極高的估值,本質上是在豪賭前述兩個分歧都會走向完美結局:「AI 的變現速度能完美銜接基礎設施的債務,且聯準會能順利將利率降回低點」。
只要未來一兩年內,這場豪賭中的任何一個環節出錯——例如 AI 落地變現的速度不如預期,或是 地緣政治導致通膨死灰復燃迫使聯準會維持高息——股市就會面臨無情的估值下修。
這不會是 2020 年那種 33 天跌完、不到 5 個月就創高的快閃崩盤,而是像 2000 年或 1970 年代那種「鈍刀子割肉」的漫長收縮。實體經濟可能只是輕微衰退(如同目前綠燈顯示的健康底盤),但股市可能會經歷長達 2 到 3 年的熊市,帳面財富大幅縮水且遲遲等不到解套。若將所有現金集中投入單一板塊,這便是個人財務上最危險的單點故障。
前面提到美國能得出「生活上安心」的結論,是因為多數家庭鎖定了固定房貸。但如果把目光轉回台灣,我們的社會防禦網卻是極端的兩極化。
好的一面是,台灣擁有全球絕對剛需的半導體與 AI 供應鏈。這層「科技護城河」持續為台灣的總體經濟提供強大的韌性與底氣。但致命隱憂在於,這種強大的總經表現,掩蓋了 K 型社會下半部的脆弱。
一旦美國面臨頂層估值大清洗(股市熊市),科技巨頭或許只是經歷帳面資產縮水;但實體經濟中,那些本來就沒有吃到 AI 紅利、面臨激烈競爭的傳統產業、觀光服務業,以及背負著機動房貸壓力的中產家庭,將會面臨極大的現金流痛苦。這也是為什麼,一個真正具備韌性的社會,不能只將政策與補助傾注在已經極度強大的科技業,而是必須認真思考如何拉抬服務業、推動傳統產業升級轉型。只有為那些沒有「矽盾」保護的多數人編織出足夠厚實的社會防禦網,台灣才能在下一次資本海嘯來襲時,真正做到全方位的安心。
我們之所以討論現金與投資的保留比例,並不是因為抱持著「如果有危機,世界就毀滅了」的末日思維,去進行被動的「防禦」。相反地,這一切配置的底層假設,建立在我們相信「經濟是會循環的,分散到全球的市場長期大多會回來」的信念上,以避免單點故障的絕境。 甚至,當前的集中化繁榮,很有可能就是類似當年網際網路建設初期、長達十年以上的「AI 基礎設施超級週期」。
如果市場終究會回來,甚至會持續創新高,過度保守的退縮(例如 100% 持有現金)反而會面臨極高的機會成本,在購買力上受到隱形的通膨懲罰。但在極端集中與潛在估值清洗的夾擊下,傳統的主流應變框架又面臨極大挑戰:
相較於上述兩者試圖在市場中尋找「中等平衡點」,《黑天鵝效應》作者納西姆·塔雷伯提出了完全不同的主張:在極端不確定性下,試圖尋找「中等風險」是最危險的。 這套「槓鈴策略」主張採取兩極化的配置,刻意避開中間地帶,這正是為了呼應「既要保留應變彈性,又相信市場會回來」的前提。
對於這套策略的實踐,投資界有不同的派系解讀,並沒有絕對唯一的標準答案。關鍵在於如何定義「安全」與「高潛力」。實務上的做法可拆解為三個層次來看:
許多人不敢配置高水位現金,是擔心「購買力被通膨吃掉」。但實務上,槓鈴策略的安全端(85%~90%)通常不是指單純把紙鈔藏在床墊下,而是放在「股災時能保本且具備高度流動性」的資產上。
這取決於 「投資時間軸」與「現金流耐受度」 ,這也是個人與機構最大的分歧點。
綜合上述邏輯,真正的槓鈴策略(90% 極安全、10% 極冒險)對一般人來說極難執行。因此,實務上我們通常會參考其精神,改良為「三桶金」或「核心加衛星」的做法。在目前「底層健康、頂層估值極高」的鈍刀子劇本下,以下是我自己的配置思路(不構成投資建議),將資產切分為三個互不相關的籃子:
(註:第一籃子建議先按生活費月數留足,剩下的資金再依約 75:25 分配給核心和攻擊。實際比例可依年紀與現金流彈性調整,例如退休族必須大幅拉高第一籃子的比重。)
這套策略的精神,是為應對個人與系統 SPOF 所做的 韌性準備 。我們不再盲目追求 100% 的資金效率,而是在生活與資產中刻意保留冗餘(Redundancy),切斷收入與投資間的高度相關性。
保持元認知(Metacognition)的清醒——也就是在腦中保留一個冷靜的「觀察者」。當下次股災引發市場恐慌時,能跳出來拉住自己說: 「我現在感覺到極度恐慌,想把股票全砍了。但等等,我第一籃子裡還有足夠的現金防禦網,我的生活根本沒受影響,這個恐慌是不理性的。」 既不因恐慌而全盤撤退,也不因貪婪而 All-in 承受未知的系統風險。
受限於篇幅,本文僅是一份精簡摘要,許多機構報告與歷史數據並未全數列出。但就我個人而言,經過這番梳理,面對未來反而稍稍安心了一些。用這三個互不相關的籃子來應對變局,或許是身處動盪時代中,更為務實的生存選擇。
不多說,我也要去調整配置了。


 iThome鐵人賽
 看影片追技術