
前 4 天在講「小心用 AI」:
到 Day 14 你會發現一個問題: 講了半天判斷力貴, 那怎麼把判斷力練出來? 只靠自己老派練, 慢. 這篇說: AI 本身就是最快的判斷力訓練器, 只是大部分人只用它「拿答案」, 沒用它「拓展自己」.
從防守調 pivot 到進攻調: 前 4 天教你別讓 AI 吞掉你, 這篇教你反過來拿 AI 拓展自己. 兩線合起來才是完整姿勢.
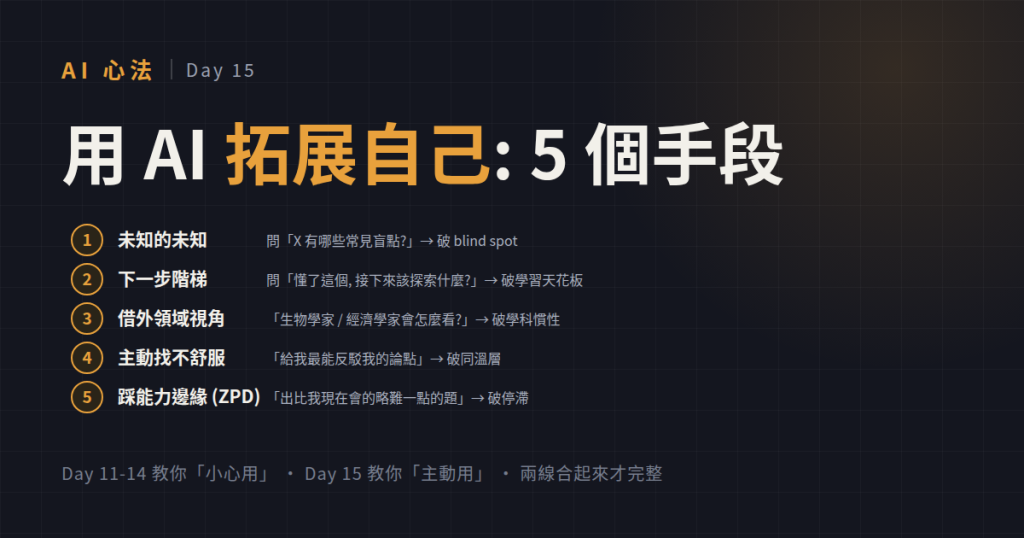
| 手段 | 怎麼問 AI | 破的是什麼 |
|---|---|---|
| 1. 問未知的未知 | 「X 有哪些常見盲點?」 | 你不知道自己不知道的 (blind spot) |
| 2. 下一步階梯 | 「懂了這個, 自然接下來該探索什麼?」 | 學習天花板 (不知往哪爬) |
| 3. 借外領域視角 | 「生物學家 / 經濟學家 / 建築師會怎麼看這問題?」 | 單一學科的框架慣性 |
| 4. 主動找不舒服 | 「給我最能反駁我這觀點的論點 / 我最難接受的角度」 | 確認偏誤、同溫層 |
| 5. 踩能力邊緣 (ZPD) | 「出一題比我現在會的略難一點的, 一路往上拉」 | 停在會的東西不動 |
ZPD = Zone of Proximal Development (最近發展區, Vygotsky 提的), 白話 = 踮腳能碰到但踏不到的高度. 待在這一區學最快, 太簡單學不到、太難放棄.
共通機制: 這 5 招都不是「拿 AI 幫你做」, 是「拿 AI 帶你看到自己看不見的地方」. AI 這裡當外部視角, 不是代工人.
拓展有現實極限. HBS 那份大型實驗 (見 Day 14) 數字很直白:
一句話: AI amplifies what you already know. If you know little, even perfect prompts produce shallow results.
不懂借貸規則的人, 就算有 AI 也賺不到借貸這方面的錢:
反過來, 懂借貸的人能用 AI 一次分析大量案子、跑情境、找機會. 同一個 AI, 槓桿天差地遠.
⭐ 那「突破原本沒有的能力」怎麼辦?: 路徑是: 先用上面那 5 個手段, 把某領域的底子從 0 拉到「足以判斷」, 跨過門檻, AI 的放大器才開始對你有用. 跳過學習那一步, 就永遠卡在
0 × AI = 0. 拓展不是「叫 AI 替你懂」, 是「用 AI 加速學到你能判斷」, 再放大.
拓展有個和驗證對稱的危險: 被動接受 AI 的第一個答案, 它就變成你的新舒適圈. 你以為在拓展, 只是換一個更大的籠子.
更糟的是, AI 太好用會讓人連現有舒適圈都不想離開 (反正問它就好, 何必自己學). 那是把成長本身外包出去, 直接對應 Day 13 的 cognitive offloading (認知外包).
破舒適圈必須主動:
同一個 AI, 主動用 = 拓展器, 被動用 = 新籠子. 差別在你有沒有帶著判斷力主動介入.
0 × AI = 0, 得先有底子才放大得動

 iThome鐵人賽
 看影片追技術